De overnameprijzen van Europese kleine en middelgrote bedrijven stegen licht naar 8,9x EBITDA. Tegelijkertijd kwamen de multiples van investeringsfondsen en strategische overnemers dichter bij elkaar te liggen.
De Argos Index® mid-market voor het derde kwartaal van 2026, gepubliceerd door Argos, een onafhankelijk Europees investeringsfonds, en Epsilon Research, het online platform voor het beheer van fusie- en overnametransacties van niet-beursgenoteerde bedrijven, is vanaf vandaag beschikbaar. Deze index volgt sinds 2006 de waardering van niet-beursgenoteerde kleine en middelgrote ondernemingen in de eurozone waarin de afgelopen zes maanden een meerderheidsbelang is genomen.
“Ondanks een slechter macro-economisch klimaat bleven de prijzen in het mid-marketsegment in de eurozone stabiel”, aldus Louis Godron, voorzitter van Argos. “De Argos Index® is voor het derde kwartaal op rij gestegen, terwijl het aantal fusies en overnames slechts licht is afgenomen. Kijken we verder dan deze veerkracht, dan zien we dat de dynamiek op de markt verandert. De hogere financieringskosten houden de multiples bij de investeringsfondsen in toom, terwijl de multiples bij de strategische overnemers omhoog bewegen. Het verschil tussen de multiples van deze twee type kopers is sinds eind 2021 niet zo klein geweest.”
De overnameprijs van Europese niet-beursgenoteerde kleine en middelgrote bedrijven
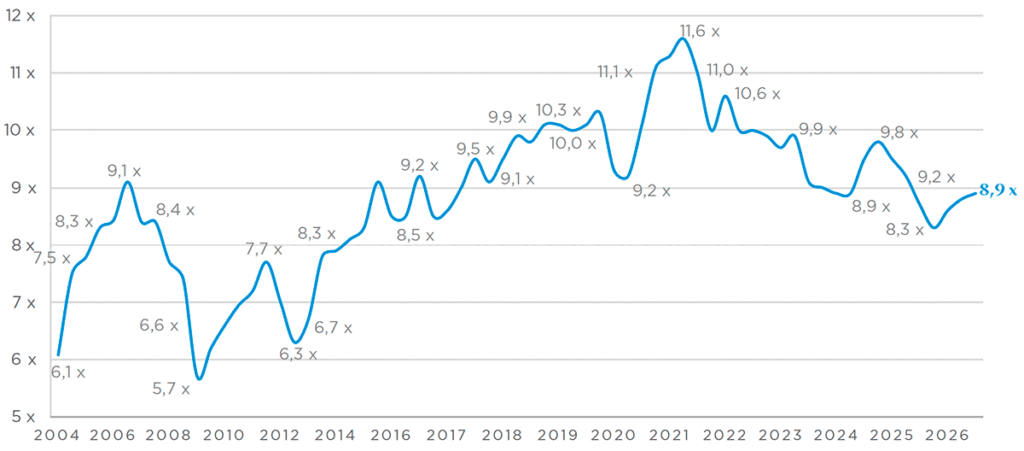
Mediane EV/EBITDA-ratio over een voortschrijdende periode van 6 maanden – Bron: Argos Index® mid-market/Epsilon Research
- De overnameprijzen van Europese niet-beursgenoteerde kleine en middelgrote bedrijven kropen in het derde kwartaal van 2026 licht omhoog naar 8,9x EBITDA. Daarmee is dit het derde kwartaal op rij waarin de prijzen zijn gestegen, zij het in een langzamer tempo.
Multiples van investeringsfondsen en strategische overnemers dichter bij elkaar
- De multiples die investeringsfondsen betaalden daalden naar 9,0x EBITDA. Daarmee werd de opleving die na het dieptepunt in het vierde kwartaal van 2025 was ingezet, grotendeels tenietgedaan. De afname werd veroorzaakt door de scherpe stijging van de langetermijnrente in de eurozone, die sinds 2012 niet zo hoog was, en door de lage hoeveelheid deals in segmenten met de hoogste multiples.
- Dit stond in contrast met de multiples van strategische overnemers die toenamen tot 8,8x EBITDA, het hoogste niveau sinds het eerste kwartaal van 2025. Deze strategische kopers profiteerden van de aanhoudende stijging op de publieke aandelenmarkt en bleven op zoek naar deals om schaalgrootte te realiseren en meer te kunnen investeren in met name technologie en AI.
- Het verschil tussen de multiples van investeringsfondsen en strategische overnemers nam af tot 0,2x EBITDA, het laagste niveau sinds het vierde kwartaal van 2021. Hiermee kwam er een einde aan het steeds groter wordende verschil in het eerste halfjaar van 2026.
Verder uiteenlopende verdeling van transactiemultiples aan beide kanten
- Het percentage transacties met een extreme multiple steeg in het derde kwartaal naar 40%.
- Het percentage deals met een multiple van minder dan 7,0x EBITDA nam verder toe tot 32%, het hoogste niveau sinds de eerste metingen in 2018.
- Het percentage deals met een multiple van meer dan 15,0x EBITDA steeg naar 8%, al lag dit percentage nog onder het langetermijngemiddelde van 15% (2018-2026). Strategische overnemers waren goed voor driekwart van deze deals, die met name betrekking hadden op de sectoren voor elektrische en elektronische apparatuur, de zakelijke dienstverlening en de softwaresector.
Daling van het aantal fusies en overnames in het mid-marketsegment in de eurozone tegen een onrustige achtergrond
- Het geschatte aantal fusie- en overnametransacties in het mid-marketsegment van de eurozone nam in het derde kwartaal verder af, al bedroeg deze daling op kwartaalbasis slechts 2% ondanks de macro-economische tegenwind. Het aantal deals was over de eerste negen maanden van 2026 genomen 7% hoger dan in de eerste negen maanden van 2025.
- Het aantal deals bij investeringsfondsen nam op kwartaalbasis met 3% toe en bleef in de eerste negen maanden van 2026 stabiel vergeleken met dezelfde periode van 2025.
- Het aandeel van LBO-deals bleef het afgelopen halfjaar stabiel op 14%.
Argos Fund
Coralie Cornet
[email protected]
+33 6 14 38 33 37
Argos Fund argos.fund – Argos is een Europese private-equitygroep die de groei van middelgrote bedrijven bevordert en daarbij hun managementteams ondersteunt. De onderneming heeft ruim 2,5 miljard euro in beheer, 35 jaar ervaring en meer dan 100 bedrijven begeleid. Argos is actief in vier regio’s (de Benelux, DACH, Frankrijk en Italië) en heeft zes vestigingen in Amsterdam, Brussel, Frankfurt, Luxemburg, Milaan en Parijs. De groep geeft de voorkeur aan meerderheidsbelangen en investeert per transactie 20 tot 150 miljoen euro. Daarbij hanteert de groep twee investeringsstrategieën:
Het Argos Mid-Market Fund ontsluit het potentieel van bedrijven en helpt hen de volgende stap te zetten.
Het Argos Climate Action Fund (een artikel-9 fonds volgens de SFDR) richt zich op het vormen van duurzame Europese marktleiders door bedrijven te helpen met een snellere transitie van ‘grijs naar groen’.
Epsilon Research heeft het toonaangevende online platform voor professionals ontwikkeld voor het beheer van fusies en overnames van niet-beursgenoteerde bedrijven. Dit platform bevat gegevens, analyseverslagen, softwaretools en diensten die onmisbaar zijn voor het beoordelen en beheren van investeringen in niet-beursgenoteerde bedrijven: De EMAT-database met de multiples van transacties door Europese bedrijven, inclusief analyseverslagen van ruim 10.000 fusies en overnames in alle sectoren; regelmatig door Epsilon gepubliceerde indexen en onderzoeken (waaronder de Argos Index®); een tool voor het evalueren van de portefeuilles van private-equityfondsen; cloud-software voor het beheer van CRM-systemen en projecten met betrekking tot fusies en overnames; en een online dataroom voor mkb-transacties.
De Argos Index® mid-market meet de ontwikkeling van de waardering van niet-beursgenoteerde bedrijven in het mid-marketsegment van de eurozone. De index wordt elk kwartaal samengesteld en gepubliceerd door Argos en Epsilon Research en is de mediaan van de historische EV/EBITDA-multiple over een voortschrijdende periode van zes maanden van transacties die aan de volgende voorwaarden voldoen: mid-market-transactie (totale waarde van de effecten tussen de 15 en 500 miljoen euro); overnamedoelwit gevestigd in een land van de eurozone; meerderheidsbelang; en uitsluiting van bepaalde activiteiten (financiële diensten, vastgoed en hightech).