Les prix d’acquisition des PME européennes progressent légèrement à 8,9x l’EBITDA et les multiples des fonds et des acquéreurs stratégiques convergent.
Argos, fonds d’investissement européen indépendant et Epsilon Research, plateforme en ligne pour la gestion des opérations M&A non cotées, publient ce jour l’Argos Index® mid-market du 3ème trimestre 2026. Cet indice mesure depuis 2006 l’évolution des valorisations des PME non cotées de la zone euro ayant fait l’objet d’une prise de participation majoritaire au cours des 6 derniers mois.
« Le mid-market de la zone euro résiste à la dégradation de l’environnement macrofinancier : l’Argos Index® progresse pour le troisième trimestre consécutif, tandis que l’activité ne recule que légèrement. Derrière cette résistance, les dynamiques évoluent : la hausse des coûts de financement pèse sur les multiples payés par les fonds, alors que ceux des acquéreurs stratégiques progressent. L’écart entre ces deux catégories d’acheteurs est désormais au plus bas depuis fin 2021. » déclare Louis Godron, Président d’Argos.
Le prix d’acquisition des PME européennes non cotées
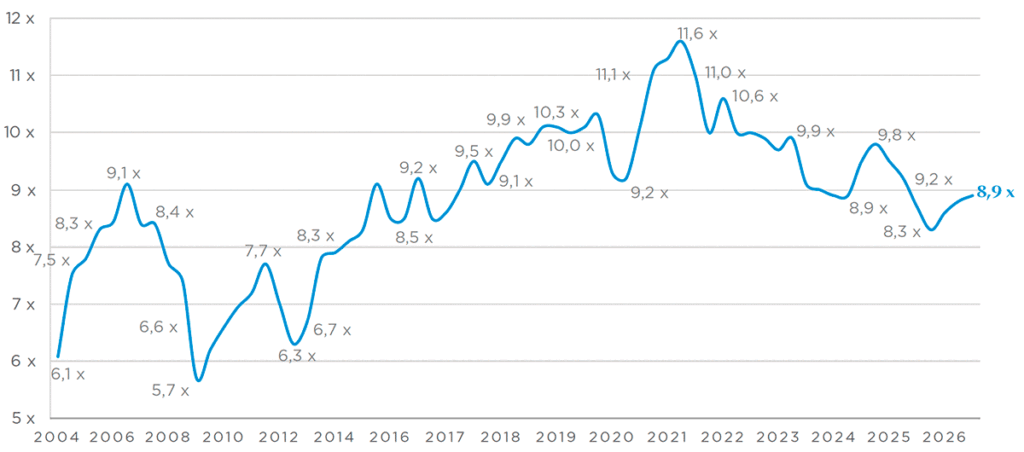
Multiple médian VE/EBITDA sur 6 mois glissants – Source : Argos Index® mid-market / Epsilon Research
- Au 3ème trimestre 2026, le prix d’acquisition des PME européennes non cotées progresse légèrement à 8,9x l’EBITDA. Il s’agit du troisième trimestre consécutif de remontée, mais à un rythme moins soutenu.
Convergence des multiples payés par les fonds et par les acquéreurs stratégiques.
- Les multiples payés par les fonds d’investissement sont retombés à 9,0x l’EBITDA, abandonnant la majeure partie du terrain gagné après le point bas du 4ème trimestre 2025. Cette baisse est liée à la forte hausse des taux à long terme de la zone euro, qui atteignent leur plus haut niveau depuis 2012, et à une moindre concentration des opérations sur les segments à multiples élevés.
- Les multiples payés par les acquéreurs stratégiques ont atteint 8,8x, leur plus haut niveau depuis le 1er trimestre 2025. Portés par la hausse des marchés actions, ces acheteurs visent à gagner en taille critique et à renforcer leur capacité d’investissement, notamment dans la technologie et l’IA.
- L’écart entre les multiples payés par ces deux catégories d’acquéreurs s’est resserré à 0,2x, son plus bas niveau depuis le 4ème trimestre 2021. La divergence observée au 1er semestre 2026 a pris fin.
Dispersion accrue des multiples aux valeurs extrêmes.
- Au 3ème trimestre, la part des transactions réalisées à des multiples extrêmes est montée à 40%.
- La part des opérations inférieures à 7,0x l’EBITDA s’est encore accrue à 32%, son plus haut niveau depuis 2018, première année de la série.
- Celle des opérations supérieures à 15x l’EBITDA a augmenté à 8%, mais reste inférieure à la moyenne de long terme de 15% (2018-2026). Ces opérations ont été réalisées aux trois quarts par des acquéreurs stratégiques et ont porté sur les équipements électriques et électroniques, les services aux entreprises et les logiciels.
Léger repli de l’activité M&A mid-market en zone euro, malgré un environnement difficile.
- Le volume estimé des opérations M&A mid-market de la zone euro a poursuivi son recul au 3ème trimestre, limité toutefois à 2% par rapport au trimestre précédent malgré les fortes tensions macro-économiques. Sur les neuf premiers mois de 2026, le volume est supérieur de 7% à celui de la même période en 2025.
- Le volume des opérations des fonds d’investissement a progressé de 3% en glissement trimestriel et sur les neuf premiers mois de 2026 l’activité est restée stable par rapport à la même période en 2025.
- La part du nombre d’opérations de LBO est restée stable à 14 % sur les six mois écoulés.
Argos Fund
Coralie Cornet
[email protected]
+33 6 14 38 33 37
Argos Fund argos.fund – Argos est un groupe européen indépendant de capital-investissement qui accompagne la croissance des entreprises de taille intermédiaire et soutient leurs équipes de direction. Avec plus de 2,5 milliards d’euros d’actifs sous gestion, 35 ans d’expérience et plus de 100 entreprises accompagnées, Argos est présent dans quatre régions (Benelux, DACH, France et Italie) à travers six bureaux situés à Amsterdam, Bruxelles, Francfort, Luxembourg, Milan et Paris. Le groupe vise à acquérir des participations majoritaires et investit entre 20 et 150 millions d’euros par opération dans le cadre de ses deux stratégies :
Le fonds Argos Mid-Market libère le potentiel des entreprises et les aide à franchir une nouvelle étape de leur développement.
Le fonds Argos Climate Action (article 9 du SFDR) vise à former des leaders européens durables en accompagnant leur transition « Grey to Green ».
Epsilon Research a développé la 1ère plateforme en ligne pour la gestion des opérations M&A non cotées à l’attention des professionnels. Cette plateforme inclut des données, rapports d’analyse, outils logiciels et services indispensables à l’évaluation et à la gestion des investissements dans le non coté : EMAT, base de référence sur les multiples de transactions européennes, avec les rapports d’analyse de plus de 10 000 opérations M&A sur tous secteurs d’activité ; Indices et études publiés régulièrement par Epsilon, dont l’Indice Argos ; Outil pour l’évaluation de portefeuille des fonds de Private Equity; Logiciel SAAS de CRM et gestion de projets M&A ; Dataroom en ligne pour les transactions PME.
L’Argos Index® mid-market mesure l’évolution des valorisations des sociétés mid-market non cotées de la zone euro. Réalisé par Argos et Epsilon Research et publié chaque trimestre, il correspond à la médiane sur 6 mois glissants du multiple EV/EBITDA historique, pour les opérations répondant aux critères suivants : mid-market (valeur pour 100% des titres entre 15 et 500 M€), cible domiciliée dans un pays de la zone euro, prise de participation majoritaire, exclusion des activités spécifiques (services financiers, immobilier, high-tech).