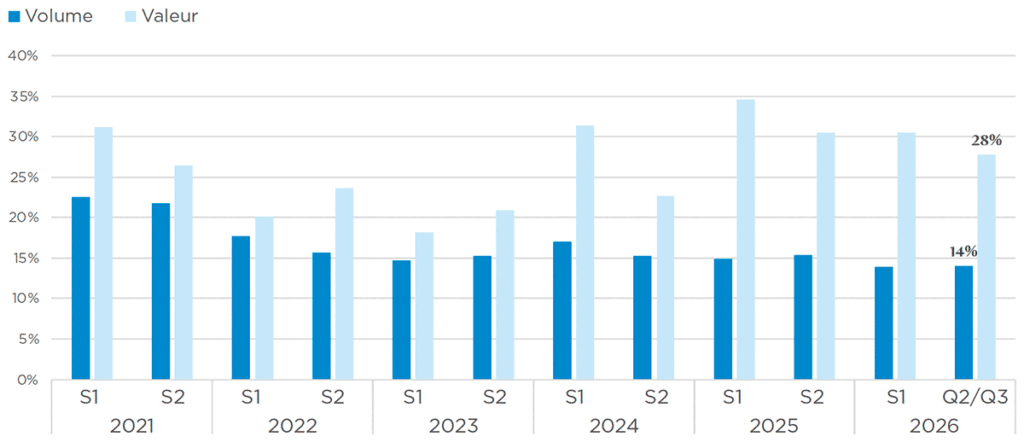Partager
Principales conclusions
- 1. L’Argos Index® progresse légèrement à 8,9x l’EBITDA au 3ème trimestre 2026, tandis que les multiples payés par les fonds et par les acquéreurs stratégiques convergent.
- 2. Les multiples des fonds retombent à 9,0x sous l’effet de la hausse des coûts de financement, tandis que les multiples des acquéreurs stratégiques progressent à 8,8x ; cette convergence est également attribuable à la composition sectorielle.
- 3. La part des opérations réalisées à moins de 7,0x l’EBITDA atteint le niveau record de 32%.
- 4. Après avoir touché un point bas historique, la part des opérations réalisées à un multiple supérieur à 15x l’EBITDA remonte à 8%, portée par les acquéreurs stratégiques.
- 5. En dépit d’importantes perturbations macro-économiques, on observe seulement un léger ralentissement de l’activité M&A sur le mid-market au 3ème trimestre 2026, ce qui traduit la résilience structurelle de ce segment du marché.
- 6. L’activité sur le marché des LBO se maintient, soutenue par la forte dynamique du financement direct, les sponsors privilégiant les opérations de plus petite taille.
L’Argos Index® progresse légèrement à 8,9x l’EBITDA au 3ème trimestre 2026,
tandis que les multiples payés par les fonds
et par les acquéreurs stratégiques convergent
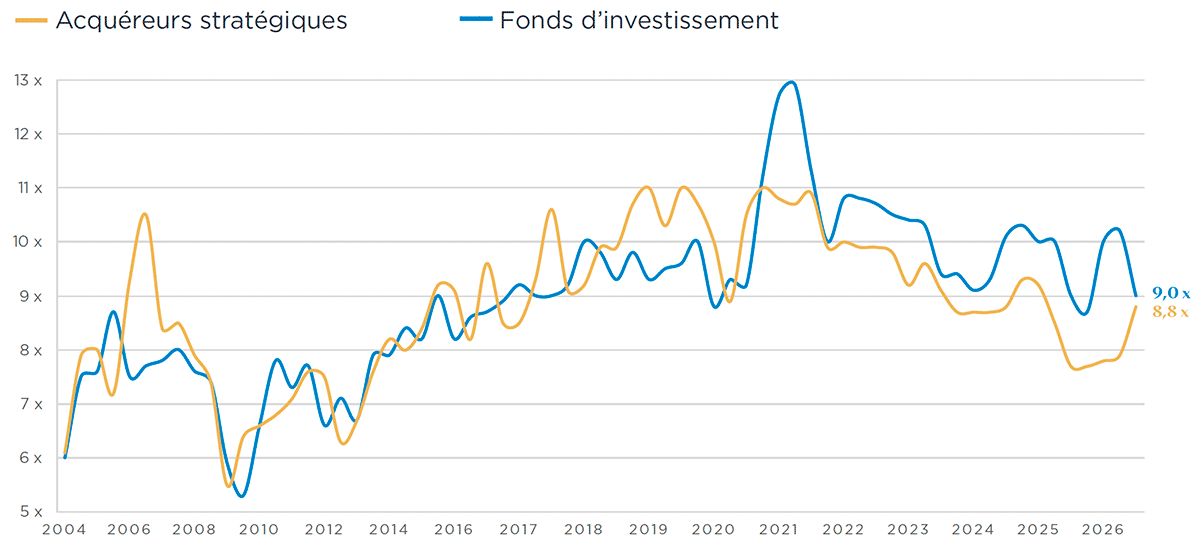
L’Argos Index® s’inscrit en légère hausse pour atteindre 8,9x l’EBITDA au 3ème trimestre 2026, poursuivant sa progression pour le troisième trimestre consécutif, bien qu’à un rythme plus faible. Le segment inférieur du mid-market (15 à 150 millions d’euros) est remonté à 8,5x, tandis que le segment supérieur (150 à 500 millions d’euros) qui avait porté la hausse au 2ème trimestre, est revenu à 9,2x. Derrière cette apparente stabilité, les deux groupes d’acquéreurs ont évolué en sens contraire : les multiples médians des fonds d’investissement sont retombés à 9,0x l’EBITDA, tandis que ceux des acquéreurs stratégiques ont progressé pour atteindre 8,8x, ramenant ainsi l’écart entre les deux à 0,2x, contre 2,3x au 2ème trimestre.
Les valorisations globales ainsi que le volume des transactions sur le mid-market se sont maintenus, en dépit de la nette dégradation de l’environnement macrofinancier. Les taux à long terme de la zone euro ont connu une forte augmentation au cours du trimestre(1), atteignant leur plus haut niveau depuis 2012. De fait, la hausse de l’inflation induite par le choc énergétique causé par le conflit en Iran a poussé la BCE à relever une nouvelle fois le taux de rémunération des dépôts en septembre, à 2,50%. L’impact de cette hausse des taux s’est principalement fait ressentir sur les prix payés par les fonds de LBO, qui sont plus sensibles aux variations des coûts de financement compte tenu de leurs structures financières fortement endettées, tandis que les acquéreurs stratégiques, qui sont moins dépendants de la dette, ont payé des multiples plus élevés.
La dispersion des multiples s’est également accentuée : la part des opérations réalisées à plus de 15,0x l’EBITDA s’est accrue pour atteindre 8%, après avoir atteint un point bas historique de 5% au 2ème trimestre, soutenue par les acquéreurs stratégiques, tandis que la part des opérations réalisées sur des multiples inférieurs à 7,0x l’EBITDA est passée de 27% à 32% sur la période. Les opérations réalisées aux deux extrêmes représentent ainsi 40% de l’échantillon. Cette polarisation témoigne d’une différenciation croissante entre les actifs plutôt que d’une revalorisation homogène du marché. Les entreprises continuent de payer des prix élevés pour acquérir des cibles stratégiques, tandis qu’une part croissante des opérations sont réalisées sur des multiples plus faibles en raison de la détérioration des conditions de financement.
Le rebond amorcé au 1er trimestre 2026 s’est donc poursuivi, mais à un rythme moins soutenu, et sa composition a évolué, le mix sectoriel ayant également joué un rôle dans la convergence entre les multiples payés par les fonds et par les acquéreurs stratégiques. Les prochains trimestres permettront de mieux savoir si cette convergence constitue un ajustement durable, les sponsors absorbant la hausse des coûts de financement, ou s’il s’agit d’un effet temporaire lié à la nature des opérations réalisées.
(1) Les rendements obligataires à 10 ans de l’UE, calculés par la BCE, ont augmenté d’environ 50pb au 3ème trimestre 2026 (pour atteindre 3,93% en septembre)
Argos Index® mid-market
Multiple médian EV/EBITDA sur 6 mois glissants
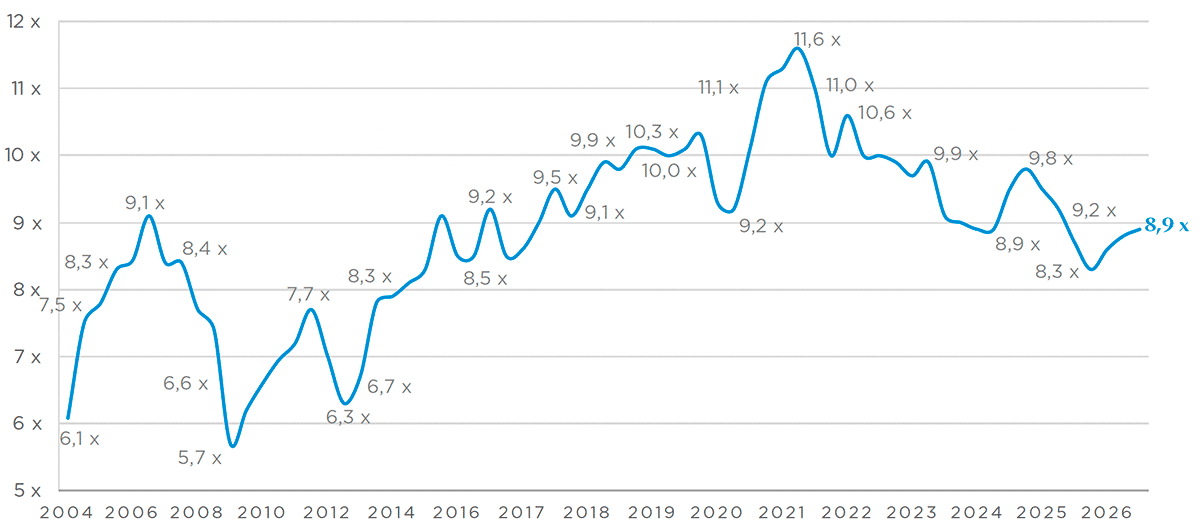
Source : Argos Index© mid-market / Epsilon Research
Convergence entre les multiples payés par les fonds et par les acquéreurs stratégiques, l’écart entre
les deux étant à son plus bas niveau depuis 2021
Les multiples payés par les fonds d’investissement sont retombés à 9,0x l’EBITDA au 3ème trimestre 2026, contre 10,2x au 2ème trimestre, abandonnant la majeure partie du terrain gagné après le point bas de 8,7x enregistré au 4ème trimestre 2025. Les multiples payés par les acquéreurs stratégiques, en revanche, sont passés de 7,9x à 8,8x, leur plus haut niveau depuis le 1er trimestre 2025. De ce fait, l’écart entre les multiples payés par les fonds et par les acquéreurs stratégiques s’est resserré pour atteindre 0,2x, contre 2,3x au 2ème trimestre, son plus bas niveau depuis le 4ème trimestre 2021. La divergence observée au 1er semestre 2026 a ainsi pris fin.
La baisse des multiples des fonds est attribuable à la forte hausse des taux à long terme observée en zone euro au cours du trimestre, qui a pesé directement sur la capacité d’endettement des sponsors et donc sur le prix qu’ils sont en mesure de payer. De fait, au 3ème trimestre, l’activité des sponsors s’est concentrée principalement sur les opérations de plus petite taille, qui se négocient ordinairement sur la base de multiples plus faibles, accentuant ainsi, par un effet de composition, la pression exercée par la hausse des taux d’intérêt.
Le mix sectoriel a également joué un rôle dans ce phénomène de convergence. Les opérations réalisées par les fonds sont désormais moins concentrées sur les segments à multiples élevés qu’au 1er semestre, et les multiples ont été moins dispersés entre les secteurs au 3ème trimestre. La technologie et la santé ont représenté environ le cinquième de ces opérations, contre environ un tiers des acquisitions stratégiques. Les services aux entreprises sont restés un secteur de prédilection des sponsors, représentant environ un quart des opérations réalisées par les fonds.
L’augmentation des multiples payés par les acquéreurs stratégiques reflète également la nature des acquisitions réalisées par les entreprises. Celles-ci ont continué à réaliser des acquisitions stratégiques afin de gagner en taille critique et de renforcer leur capacité d’investissement, notamment dans la technologie et l’IA. Leur capacité de financement, qui se fonde sur leurs bilans et sur leurs flux de trésorerie opérationnels plutôt que sur une dette destinée aux acquisitions, était moins sensible à la hausse des taux. En outre, la hausse des marchés actions observé au 2ème trimestre s’est répercuté avec un certain décalage sur les références de valorisation utilisées par les entreprises pour leurs acquisitions, l’indice étant par la suite resté globalement stable au 3ème trimestre(1).
(1) L’indice Euro STOXX TMI Small s’est inscrit en baisse de 0,3% au 3ème trimestre 2026, mais ressort en progression de 4,8% depuis le 1er janvier 2026.
Valeur d’entreprise / EBITDA historique
Source : Argos Index© mid-market / Epsilon Research
La dispersion des multiples s’accentue aux deux extrémités de la distribution, avec une part record d’opérations réalisées sur des multiples de moins de 7,0x l’EBITDA
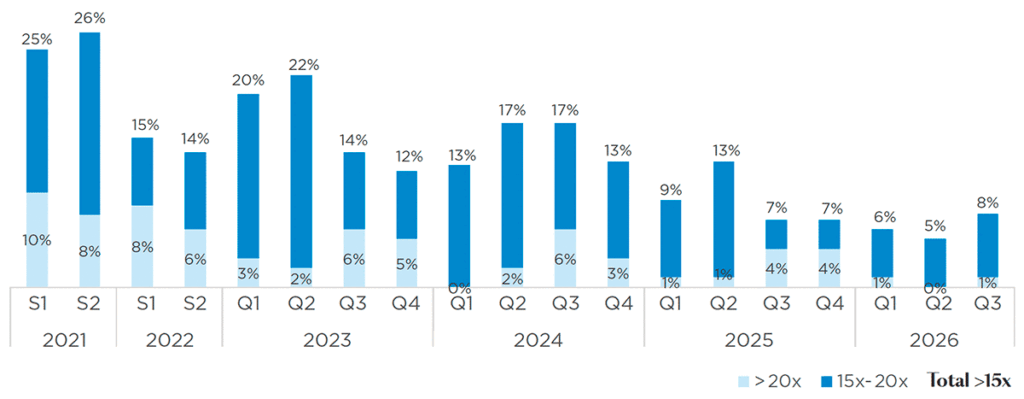
La part des opérations effectuées sur des multiples extrêmes s’est accrue pour atteindre 40% de l’échantillon au 3ème trimestre 2026. Ce phénomène est visible aux deux extrémités de la distribution : la part des opérations réalisées à plus de 15,0x l’EBITDA a augmenté à 8%, bien qu’elle reste inférieure à sa moyenne de long terme de 15% (2018-2026). Les opérations réalisées à plus de 20,0x l’EBITDA sont restées très minoritaires, à 1% de l’échantillon.
Part des multiples extrêmes de l’échantillon Argos Index®
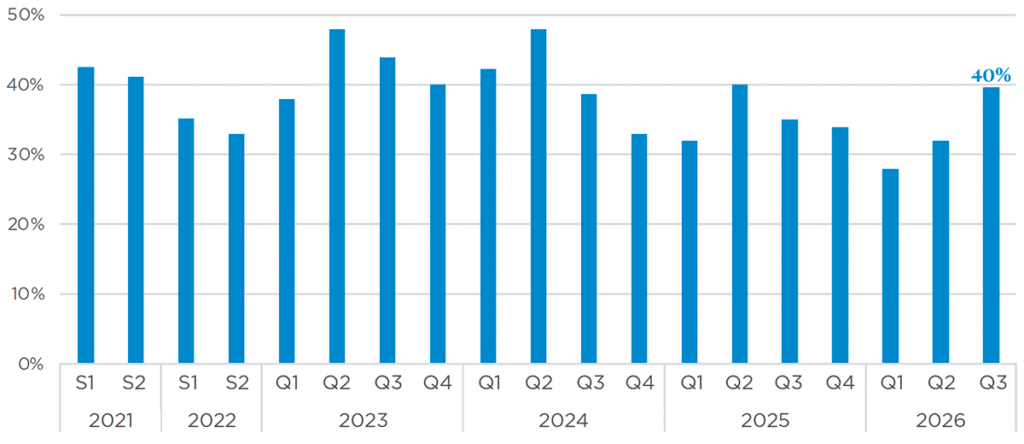
Source : Argos Index© mid-market / Epsilon Research
Part des opérations aux multiples >15x l’EBITDA échantillon Argos Index®
Source : Argos Index© mid-market / Epsilon Research
La part des opérations réalisées sur un multiple inférieur à 7,0x l’EBITDA s’est encore accrue pour atteindre 32%, son plus haut niveau depuis 2018, première année de la série. À l’autre extrémité, le rebond des opérations réalisées à plus de 15,0x l’EBITDA a été porté par les acquéreurs stratégiques, qui représentaient les trois quarts de ces opérations. Ces opérations ont porté sur les équipements électriques et électroniques, segment ayant bénéficié des investissements réalisés dans l’électrification et les infrastructures numériques, ainsi que sur les services aux entreprises et les logiciels.
Part des opérations aux multiples 15x l’EBITDA échantillon Argos Index®
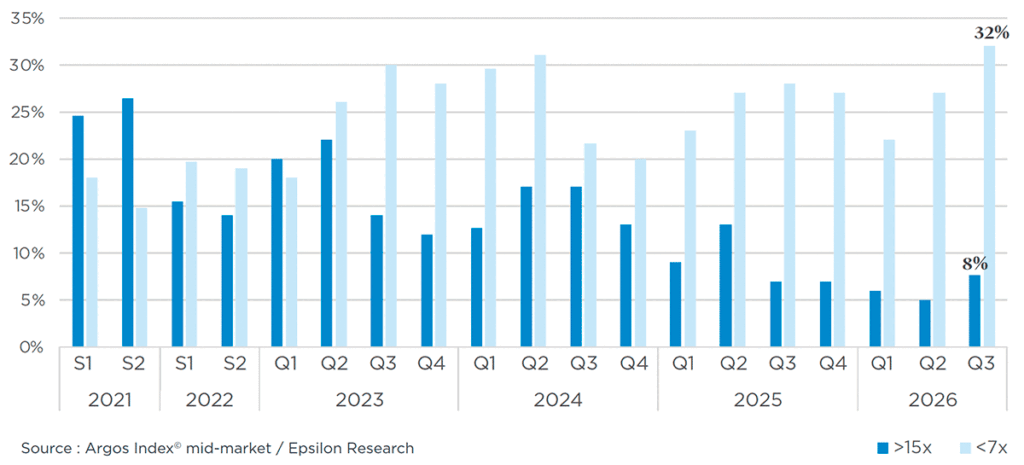
Léger repli de l’activité M&A sur le segment
mid-market au 3ème trimestre 2026,
dans un environnement difficile
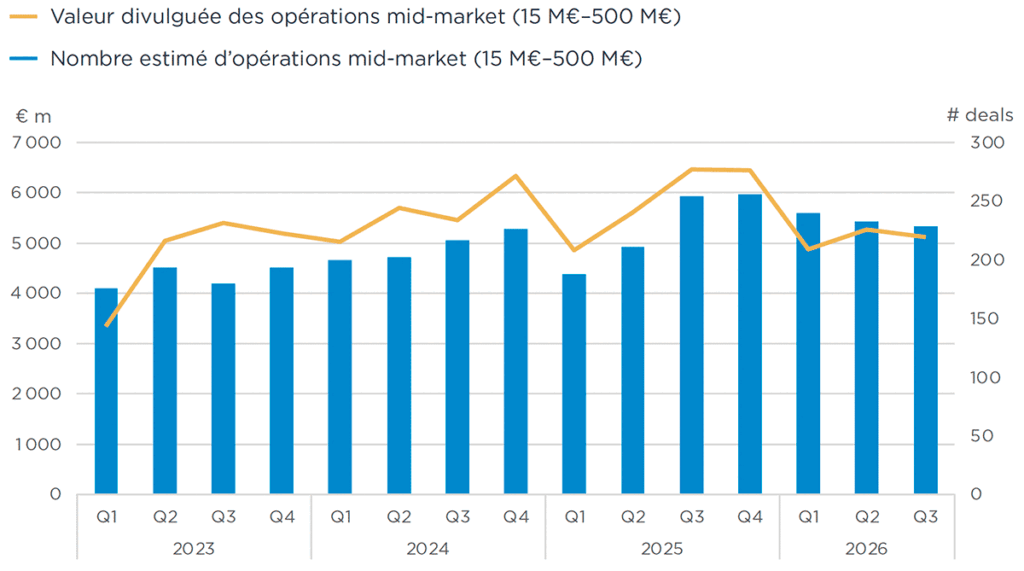
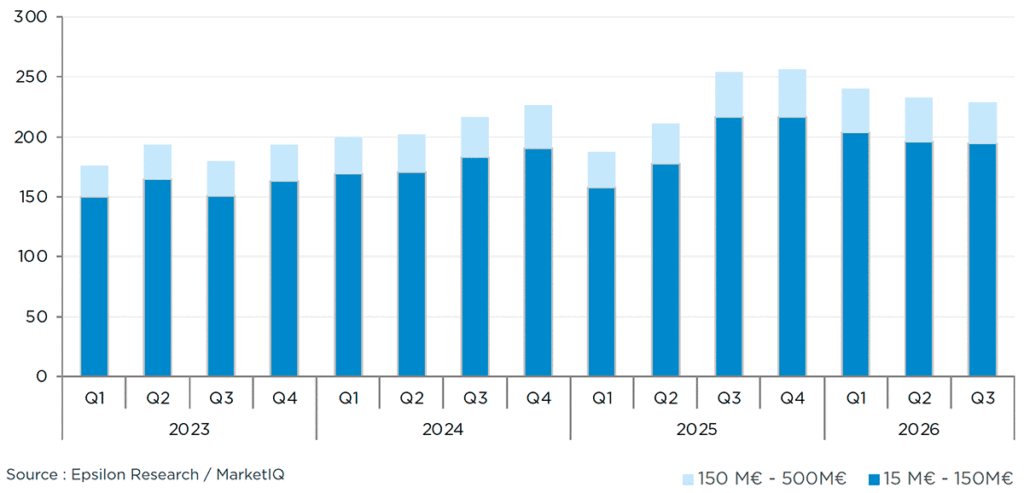
Pour le troisième trimestre consécutif, le déclin progressif de l’activité M&A mid-market de la zone euro s’est poursuivi au 3ème trimestre 2026, la baisse étant cependant plus modérée à 2% en glissement trimestriel(1) du volume estimé des opérations. Le segment inférieur du mid-market est resté globalement stable, tandis que le segment supérieur chutait de 6%. Les volumes du 3ème trimestre sont en baisse de 10% sur un an, mais pour les neuf premiers mois de 2026, le volume des opérations demeure supérieur de 7% au volume observé sur la même période en 2025. La valeur des opérations divulguées, indicateur moins fiable compte tenu du faible taux de publication des montants, s’est inscrite en baisse de 3% au cours du trimestre.
Cette baisse est restée limitée compte tenu du contexte actuel de forte tension macro-économique, ce qui montre la résilience structurelle du mid-market en zone euro. Le choc énergétique induit par le conflit en Iran a porté l’inflation à un niveau nettement supérieur au niveau cible, conduisant la BCE à relever en septembre le taux de rémunération des dépôts pour la deuxième fois cette année, à 2,50%. Sur la même période, le marché M&A dans son ensemble a connu une contraction beaucoup plus marquée : la valeur mondiale des opérations de M&A a chuté de 41% en glissement trimestriel à 993 milliards de dollars, passant ainsi pour la première fois depuis le 2ème trimestre 2025 sous la barre des 1 000 milliards de dollars, sous l’effet de la baisse du nombre de méga-transactions(2).
(1) Les chiffres du 2ème trimestre 2026 ont été révisés à partir des dernières données disponibles
(2) Source : LSEG data / Reuters, 02.10.2026
Activité du segment mid-market dans la zone euro (15–500 M€) en volume (nombre d’opérations)
Source : Argos Index© mid-market / Epsilon Research
Activité du segment mid-market dans la zone euro (15–500 M€) en volume (nombre d’opérations)
Les fonds d’investissement ont maintenu leur niveau d’activité au cours du trimestre, portés par le dynamisme du marché du financement direct(1) : le nombre estimé d’opérations de LBO a augmenté de 3% en glissement trimestriel. Sur les neuf premiers mois de 2026, l’activité est restée stable par rapport aux neuf premiers mois de 2025, la part des opérations de LBO(2) sur le marché des M&A du mid-market au cours des six mois écoulés étant restée à 14% du nombre d’opérations. Après un 1er semestre qui s’était caractérisé par des opérations moins nombreuses mais d’un montant plus élevé, les sponsors se sont davantage orientés vers des opérations de plus petite taille au 3ème trimestre, la hausse des coûts de financement pesant davantage sur les opérations de grande taille avec effet de levier.
(1) Source : Pemberton European Mid-Market Monitor Q3 2026
(2) Hors build-ups
Part des opérations de LBO dans l’activité M&A mid-market de la zone euro