Il prezzo di acquisizione delle PMI europee è salito leggermente fino all’8,9x l’EBITDA, mentre i multipli di fondi e acquirenti strategici hanno registrato una convergenza.
L’Argos Index® mid-market per il terzo trimestre del 2026, pubblicato da Argos, fondo d’investimento europeo indipendente, ed Epsilon Research, piattaforma online di gestione delle operazioni di M&A non quotate, è ora disponibile. Lanciato nel 2006, questo indice misura l’andamento delle valutazioni delle PMI non quotate dell’area euro, nelle quali negli ultimi sei mesi è stata acquisita una partecipazione di maggioranza.
“I prezzi nel segmento mid-market nell’area euro hanno resistito nonostante un contesto macro-finanziario più difficile“, ha commentato Louis Godron, presidente di Argos. “L’Argos Index® è salito per il terzo trimestre consecutivo, mentre l’attività è diminuita solo leggermente. Al di là di questa resilienza, vediamo un mutamento nelle dinamiche di mercato, con i costi di finanziamento più elevati che mantengono contenuti i multipli dei fondi, mentre i multipli relativi agli acquirenti strategici tendono a salire. Il divario tra i multipli di queste categorie di acquirenti è ora al minimo dalla fine del 2021 “.
Il prezzo di acquisizione delle PMI non quotate europee
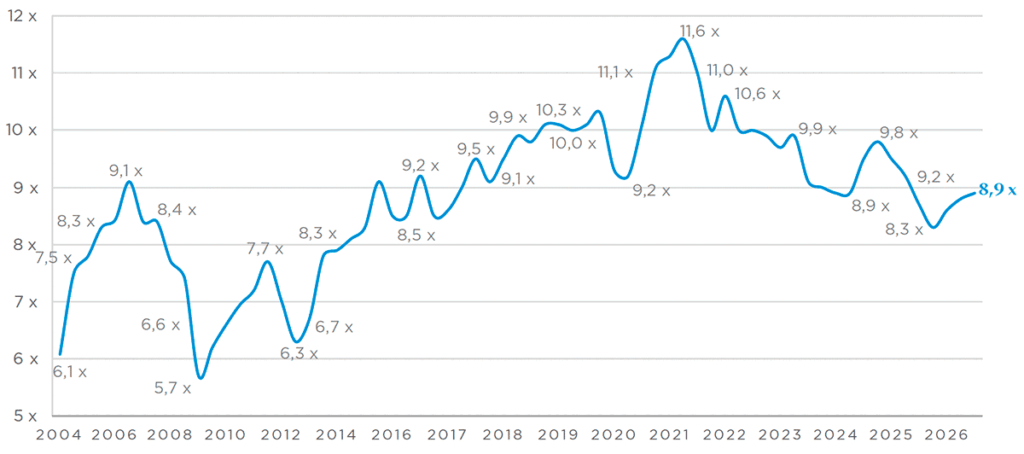
Multiplo mediano EV/EBITDA su 6 mesi mobili – Fonte: Argos Index® mid-market / Epsilon Research
- Nel terzo trimestre del 2026, il prezzo di acquisizione delle PMI non quotate europee è salito leggermente a 8,9x l’EBITDA. Questo è il terzo trimestre consecutivo in cui i prezzi sono aumentati, anche se a un ritmo più lento.
Convergenza tra i multipli dei fondi e quelli degli acquirenti strategici.
- I multipli pagati dai fondi di investimento sono scesi a 9,0x l’EBITDA, annullando gran parte del recupero avviatosi dal minimo del quarto trimestre del 2025. Il calo è stato innescato dal netto aumento dei tassi a lungo termine dell’area euro, giunti al livello più alto dal 2012 e dalla minore concentrazione di operazioni nei segmenti con i multipli più alti.
- I multipli degli acquirenti strategici, al contrario, hanno raggiunto l’8,8x, raggiungendo il livello più alto dal primo trimestre del 2025. Sfruttando il rialzo del mercato azionario, questi acquirenti puntano ad acquisire dimensioni maggiori e rafforzare la propria capacità di investimento, in particolare nell’ambito della tecnologia e dell’intelligenza artificiale.
- Il divario tra i multipli dei fondi e degli acquirenti strategici si è ridotto a 0,2x, il livello più basso dal quarto trimestre del 2021. La divergenza osservata nel primo semestre del 2026 è giunta al termine.
Distribuzione più ampia dei multipli a entrambe le estremità.
- Nel terzo trimestre, la quota di transazioni con prezzi a multipli estremi è salita al 40%.
- La quota di operazioni con una valutazione inferiore a 7,0x l’EBITDA è salita ulteriormente al 32%, il livello più alto da quando è iniziato il monitoraggio dei dati nel 2018.
- La quota di operazioni con un prezzo superiore a 15x l’EBITDA è salita all’8%, rimanendo tuttavia al di sotto della media a lungo termine del 15% (2018-2026). Gli acquirenti strategici hanno rappresentato i tre quarti di queste operazioni, che hanno riguardato i settori delle apparecchiature elettriche ed elettroniche, dei servizi alle imprese e del software.
Calo dell’attività di M&A nel mercato medio dell’Eurozona in un contesto problematico.
- Nel terzo trimestre, il numero stimato di operazioni di M&A nel segmento mid-market dell’area euro ha continuato a diminuire, tuttavia il calo è stato solo del 2% rispetto al trimestre precedente nonostante le significative difficoltà a livello macroeconomico. Il volume delle operazioni nei primi nove mesi del 2026 è stato superiore del 7% rispetto ai primi nove mesi del 2025.
- I volumi delle operazioni dei fondi di investimento sono aumentati del 3% su base trimestrale e sono rimasti stabili nei 9 mesi del 2026 rispetto allo stesso periodo del 2025.
- La quota di operazioni LBO è rimasta stabile al 14% negli ultimi sei mesi.
Argos Fund
Coralie Cornet
[email protected]
+33 6 14 38 33 37
Argos Fund argos.fund – Argos è un gruppo europeo di private equity che sostiene la crescita di imprese di medie dimensioni e supporta i loro team di gestione. Con un patrimonio gestito di oltre 2,5 miliardi di €, 35 anni di esperienza e più di 100 aziende assistite, Argos è presente in 4 regioni (Benelux, DACH, Francia e Italia) con 6 sedi ad Amsterdam, Bruxelles, Francoforte, Lussemburgo, Milano e Parigi. Il gruppo punta all’acquisizione della partecipazione maggioritaria e investe tra i 20 e i 150 milioni di euro in ogni investimento delle sue due strategie:
Il fondo Mid-Market di Argos sblocca il potenziale commerciale e aiuta le aziende a passare al livello successivo.
Il fondo Climate Action di Argos (SFDR art. 9) mira a delineare i leader europei della sostenibilità, accelerando la loro transizione ‘Grey-to-Green’.
Epsilon Research ha sviluppato la principale piattaforma online di gestione delle operazioni di M&A non quotate per professionisti. La piattaforma include dati, rapporti di analisi, strumenti software e servizi indispensabili per le valutazioni e la gestione degli investimenti nel segmento delle società non quotate: Il database EMAT dei multipli di transizioni europee presenta analisi dettagliate di oltre 10.000 operazioni M&A in tutti i settori industriali, indici e studi regolarmente pubblicati da Epsilon, incluso l’Argos Index; uno strumento per valutare il portfolio dei fondi di private equity, software in cloud per la gestione delle relazioni con i clienti e di progetti di M&A e data room virtuali per le transazioni delle PMI.
L’Argos Index® Mid-market misura l’andamento delle valutazioni delle società mid-market non quotate dell’area euro. Compilato da Argos ed Epsilon Research e pubblicato ogni trimestre, mostra la mediana su base semestrale del multiplo EV/EBITDA delle transazioni che soddisfano i seguenti criteri: operazione mid-market (valore per il 100% dei titoli compreso tra 15 e 500 milioni di euro), società target con sede in un paese dell’area euro, acquisizione di una partecipazione di maggioranza, esclusione di attività specifiche (servizi finanziari, immobiliare, high-tech).