Share
Principali conclusioni
- 1. Nel terzo trimestre del 2026, l’Argos Index® raggiunge l’8,9x l’EBITDA, mentre i multipli di fondi e acquirenti strategici convergono.
- 2. I multipli dei fondi scendono a 9,0x a causa dell’aumento dei costi di finanziamento, mentre quelli degli acquirenti strategici salgono a 8,8x; anche la composizione settoriale contribuisce a questa convergenza.
- 3. Una quota record del 32% delle operazioni ha un prezzo inferiore a 7,0x l’EBITDA.
- 4. La quota di operazioni con un prezzo superiore a 15,0x l’EBITDA risale dall’8%, che rappresentava un minimo storico, trainata da acquirenti strategici.
- 5. L’attività di M&A nel segmento mid-market registra solo un lieve calo nel terzo trimestre del 2026, nonostante i significativi sconvolgimenti macroeconomici, riflettendo la resilienza strutturale di questo segmento di mercato.
- 6. L’attività dell’LBO regge, sostenuta da un forte prestito diretto, con gli sponsor che si orientano verso operazioni di importo più contenuto.
Nel terzo trimestre del 2026, l’Argos Index® raggiunge l’8,9x l’EBITDA, mentre i multipli di fondi e acquirenti strategici convergono
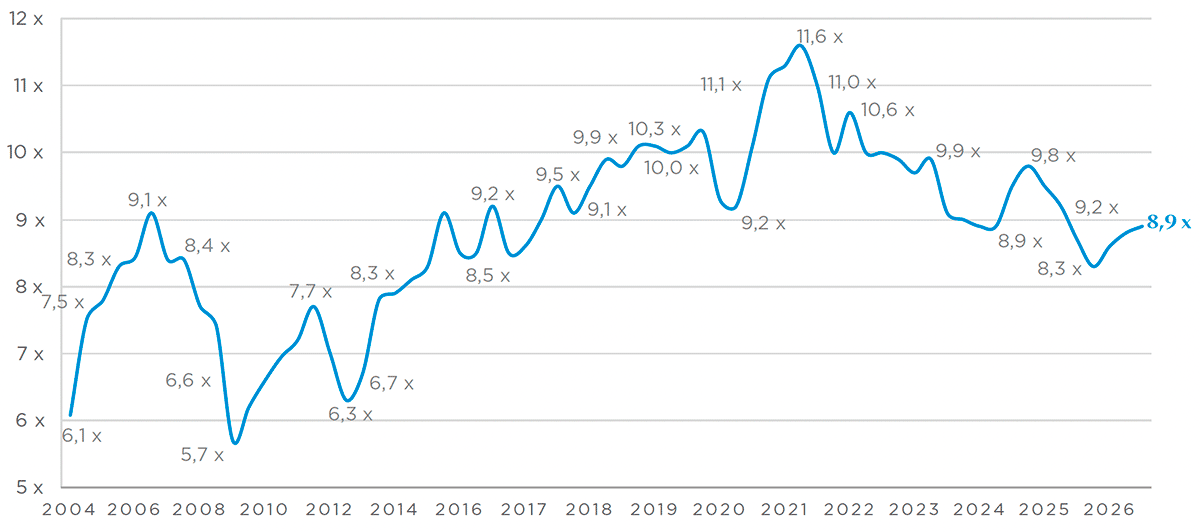
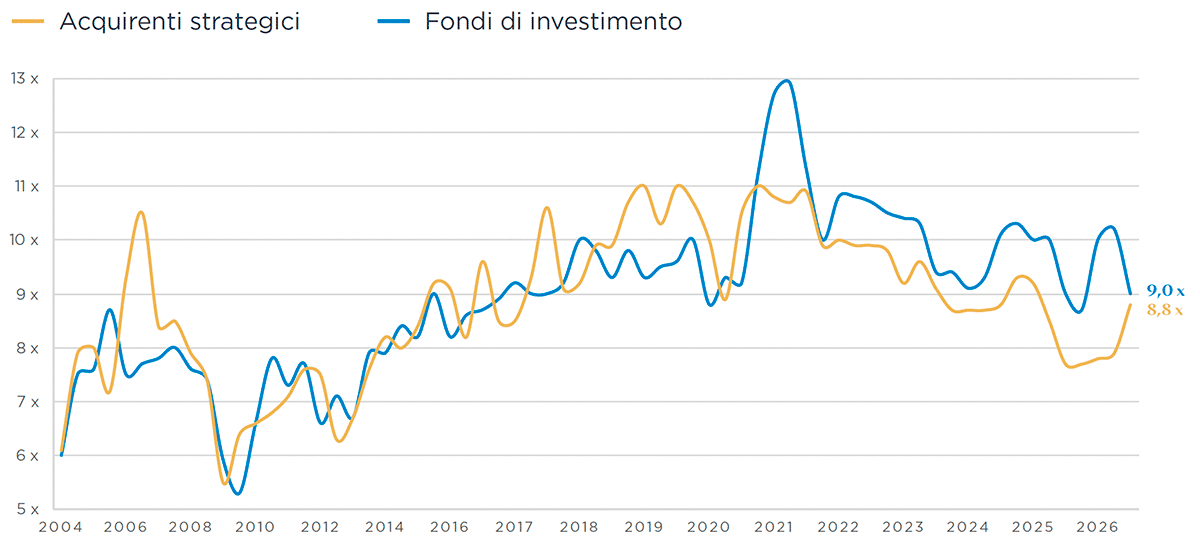
L’Argos Index® sale leggermente a 8,9x l’EBITDA nel terzo trimestre del 2026, segnando il terzo incremento trimestrale consecutivo, sebbene a un ritmo contenuto. La fascia bassa del mid-market (€15-150m) è salita leggermente a 8,5x, mentre la fascia alta (€150-500m), che aveva trainato l’aumento nel secondo trimestre, si è attenuata a 9,2x. Dietro questa apparente stabilità, i due gruppi di acquirenti si sono mossi in direzioni opposte: i multipli mediani dei fondi di investimento sono scesi a 9,0x l’EBITDA, mentre quelli degli acquirenti strategici sono saliti a 8,8x, riducendo il divario tra loro a 0,2x, rispetto ai 2,3x registrati nel secondo trimestre.
I prezzi complessivi, così come l’attività di transazione nel segmento mid-market, hanno resistito nonostante un contesto macro-finanziario decisamente più difficile. I tassi a lungo termine dell’area euro hanno registrato un netto rialzo nel corso del trimestre(1), raggiungendo il livello più alto dal 2012, poiché lo shock energetico legato al conflitto in Iran ha spinto al rialzo l’inflazione e ha portato la BCE ad aumentare nuovamente il tasso sui depositi a settembre, al 2,50%. L’impatto dei tassi più elevati ha inciso principalmente sui prezzi pagati dai fondi di LBO, le cui strutture a leva finanziaria li rendono più sensibili ai costi di finanziamento, mentre gli acquirenti strategici, meno dipendenti dal debito, hanno pagato multipli più elevati.
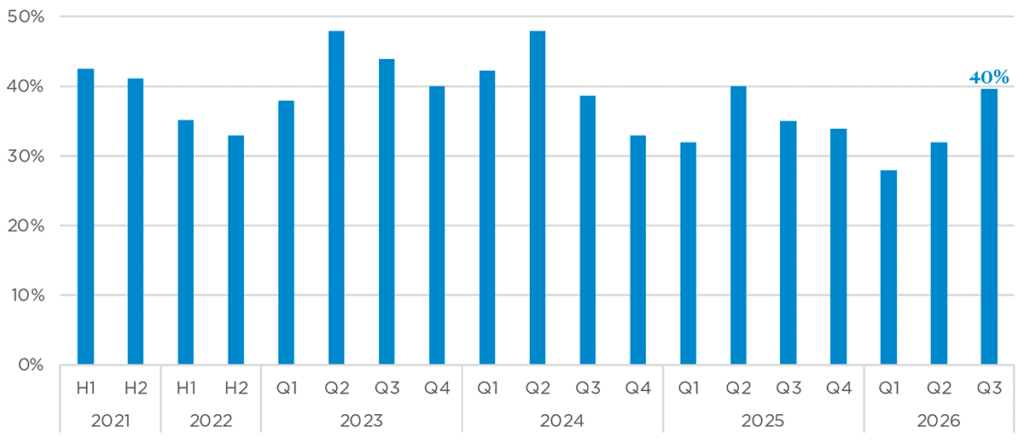
Anche la distribuzione dei multipli si è ampliata: la quota delle transazioni superiori a 15,0x EBITDA è salita all’8%, da un minimo storico del 5% registrato nel secondo trimestre, guidata da acquirenti strategici, mentre la quota inferiore a 7,0x EBITDA è passata dal 27% al 32%. Le transazioni agli estremi hanno quindi rappresentato il 40% del campione. Questa polarizzazione indica una crescente differenziazione tra gli asset piuttosto che un riprezzamento uniforme del mercato, le aziende sono disposte a pagare prezzi elevati per acquisizioni strategiche, mentre una quota crescente di operazioni chiude a multipli inferiori in un contesto caratterizzato da condizioni di finanziamento più strette.
Il rimbalzo iniziato nel primo trimestre del 2026 ha quindi tenuto, ma ha perso slancio e la sua composizione è cambiata, con il mix di settori che ha anche contribuito alla convergenza tra i multipli del fondo e degli acquirenti strategici. Nei prossimi trimestri sarà più chiaro se questa convergenza segna un aggiustamento duraturo, con gli sponsor che assorbono costi di finanziamento più elevati o un effetto di composizione temporaneo.
(1) I rendimenti obbligazionari UE a 10 anni, calcolati dalla BCE, sono aumentati di circa 50 punti base nel terzo trimestre 2026 (raggiungendo il 3,93% a settembre)
Argos Index® mid-market
Multiplo mediano EV/EBITDA su 6 mesi mobili
Fonte : Argos Index© mid-market / Epsilon Research
I multipli dei fondi e quelli degli acquirenti strategici convergono; il divario è al minimo dal 2021
I multipli pagati dai fondi di investimento sono scesi a 9,0x l’EBITDA nel terzo trimestre del 2026, rispetto ai 10,2x del secondo trimestre, rinunciando alla maggior parte del recupero avviatosi dopo un minimo di 8,7x registrato nel quarto trimestre del 2025. I multipli degli acquirenti strategici, al contrario, sono saliti a 8,8x dal 7,9x, raggiungendo il livello più alto dal primo trimestre del 2025. Di conseguenza, il divario tra i multipli del fondo e degli acquirenti strategici si è ridotto a 0,2x, rispetto ai 2,3x del secondo trimestre, il livello più basso dal quarto trimestre del 2021, ponendo fine alla divergenza osservata nel primo semestre del 2026.
Il ridimensionamento dei multipli dei fondi riflette il netto aumento dei tassi a lungo termine dell’area dell’euro nel corso del trimestre, che incide direttamente sulla capacità di leva finanziaria e sui prezzi che gli sponsor possono permettersi di pagare. Nel terzo trimestre, l’attività degli sponsor si è orientata verso operazioni di importo minore, che solitamente vengono scambiati a multipli inferiori, aggiungendo un effetto mix alla pressione derivante da tassi più elevati.
La convergenza riflette anche il mix settoriale. Le operazioni guidate dal fondo sono ora meno concentrate nei segmenti multipli superiori rispetto al primo semestre e nel terzo trimestre i multipli sono apparsi meno dispersi tra i vari settori. Il settore tecnologico e quello sanitario hanno rappresentato circa un quinto delle operazioni guidate da fondi, a fronte di circa un terzo delle acquisizioni strategiche, mentre i servizi alle imprese, a circa un quarto, sono rimasti un obiettivo chiave degli sponsor.
L’aumento dei multipli degli acquirenti strategici riflette anche la natura delle acquisizioni aziendali. Le aziende hanno continuato a perseguire operazioni strategiche per acquisire dimensioni maggiori e rafforzare la propria capacità di investimento, in particolare nell’ambito della tecnologia e dell’intelligenza artificiale. La loro capacità di finanziamento, basata sui bilanci e sui flussi di cassa operativi piuttosto che sul debito di acquisizione, è stata meno sensibile all’aumento dei tassi. Inoltre, il rialzo dei mercati azionari nel secondo trimestre ha alimentato un ritardo nei riferimenti di valutazione che le aziende utilizzano per le acquisizioni, mentre nel terzo trimestre l’indice è rimasto sostanzialmente stabile(1).
(1) L’indice EURO STOXX TMI Small è diminuito del 0,3% nel terzo trimestre del 2026 e del 4,8% dal 1° gennaio 2026
Valore dell’impresa / EBITDA storico
Fonte : Argos Index© mid-market / Epsilon Research
La distribuzione si amplia a entrambe le estremità, con una quota record di operazioni inferiori a 7,0x l’EBITDA
La quota di transazioni con prezzi a multipli estremi è salita al 40% del campione relativo al terzo trimestre del 2026. Entrambe le parti hanno dato il loro contributo: la quota superiore a 15,0x l’EBITDA è salita all’8%, pur rimanendo al di sotto della media a lungo termine del 15% (2018-2026). Le transazioni al di sopra di 20,0x l’EBITDA sono rimaste marginali, pari all’1% del campione.
Share of transactions at extreme multiples (15x EBITDA)
Fonte : Argos Index© mid-market / Epsilon Research
Quota delle transazioni con multipli superiori a 15x l’EBITDA campione dell’Argos Index®
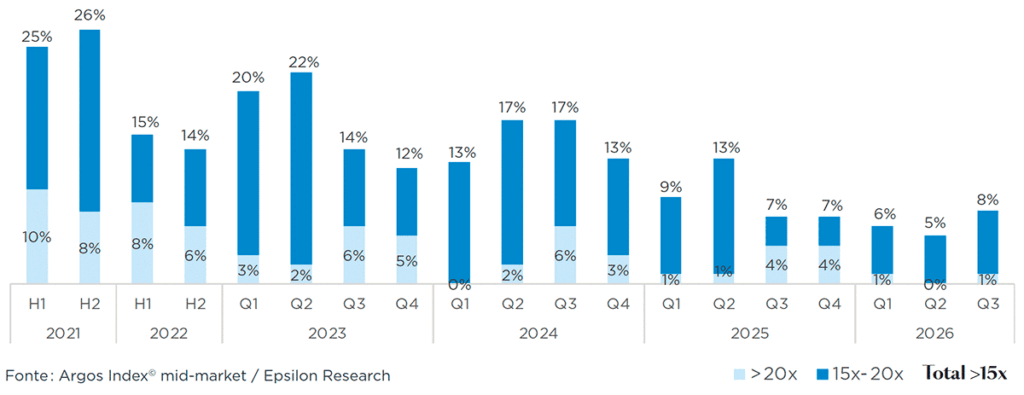
La quota di operazioni con una valutazione inferiore a 7,0x l’EBITDA è salita ulteriormente al 32%, il livello più alto da quando la serie è iniziata nel 2018. All’altra estremità, la ripresa delle operazioni al di sopra del 15,0x l’EBITDA è stata trainata dagli acquirenti strategici, che hanno rappresentato i tre quarti di queste transazioni. Hanno riguardato le apparecchiature elettriche ed elettroniche, un segmento che trae beneficio degli investimenti nell’elettrificazione e nelle infrastrutture digitali, nonché nei servizi alle imprese e nel software.
Quota delle transazioni con multipli inferiori a 7x l’EBITDA e superiori a 15x l’EBITDA campione dell’Argos Index®
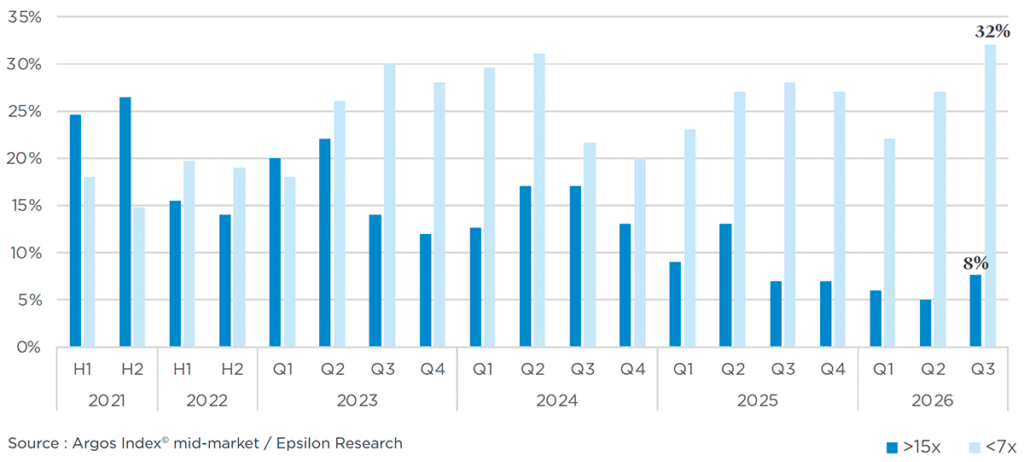
L’attività di M&A nel segmento mid-market
si ridurrà nel terzo trimestre del 2026,
in un contesto travagliato
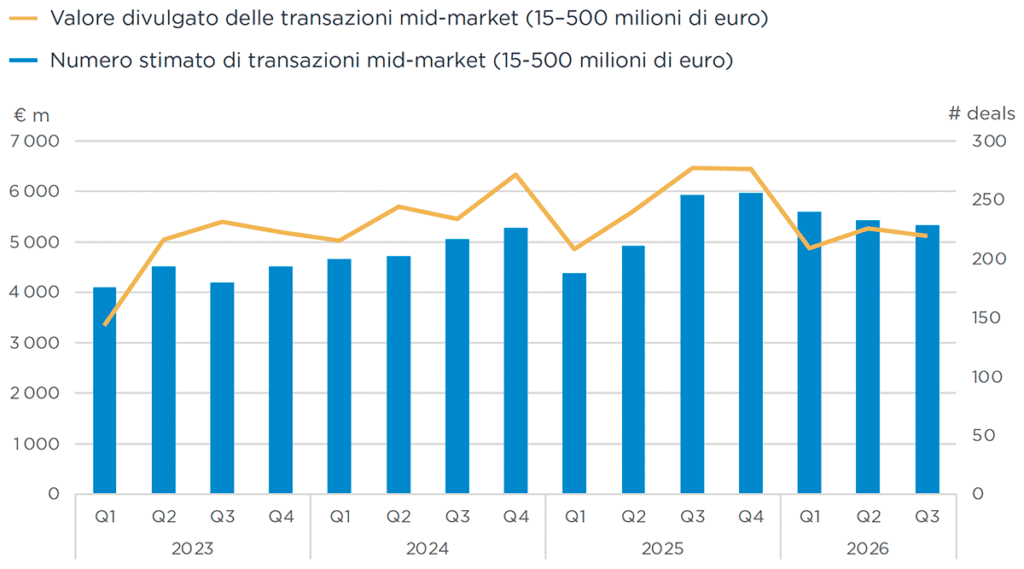
Nel terzo trimestre del 2026 l’attività delle operazioni nel mid-market dell’area euro ha continuato a diminuire gradualmente, con una riduzione del volume delle operazioni stimato al 2% su base trimestrale(1), un terzo calo trimestrale consecutivo sebbene a un ritmo in rallentamento. La fascia bassa del mid-market si è mantenuto sostanzialmente stabile, mentre la fascia alta è scesa del 6%. I volumi del terzo trimestre sono stati inferiori del 10% rispetto a quelli del terzo trimestre del 2025, ma nei primi nove mesi del 2026 il volume delle operazioni si è mantenuto su un livello superiore del 7% rispetto ai primi nove mesi del 2025. Il valore dichiarato, un indicatore meno attendibile a causa dei bassi tassi di divulgazione, è diminuito del 3% nel trimestre.
Questo calo è rimasto contenuto, a fronte degli sconvolgimenti macroeconomici, a testimonianza della resilienza strutturale del segmento mid-market nell’area euro. Lo shock energetico legato al conflitto in Iran ha spinto l’inflazione ben al di sopra dell’obiettivo, inducendo la BCE ad aumentare il tasso sui depositi per la seconda volta quest’ anno a settembre, portandolo al 2,50%. Nello stesso periodo, il più ampio mercato M&A si è contratto molto più bruscamente: il valore globale di M&A è sceso del 41% su base trimestrale a 993 miliardi di dollari, il primo trimestre al di sotto di 1000 miliardi di dollari dal secondo trimestre 2025, poiché il numero di megadeal è diminuito(2).
(1) I dati del secondo trimestre del 2026 sono stati rivisti con gli ultimi dati disponibili
(2) fonte: Dati LSEG / Reuters, 02.10.2026
Attività mid-market dell’Eurozona (15-500 milioni di euro) in volume (n. di operazioni) e valore
Quelle: Argos Index© mid-market / Epsilon Research
Attività mid-market dell’Eurozona (15-500 milioni di euro) in volume (n. di operazioni)
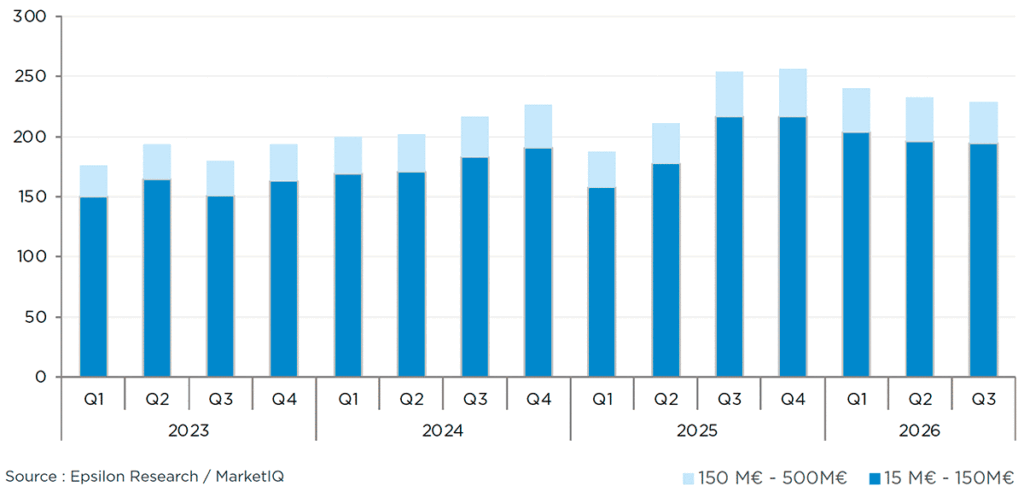
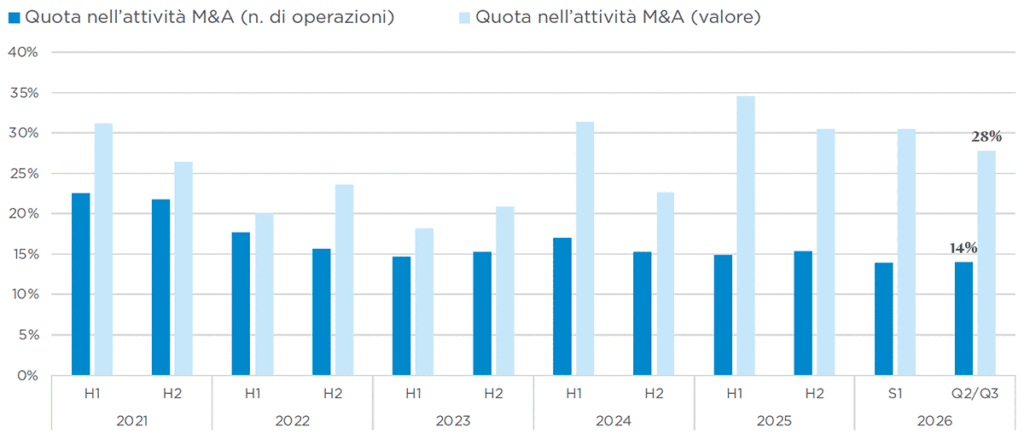
L’attività dei fondi di investimento ha resistito nel corso del trimestre, sostenuta da elevati volumi di prestiti diretti (1): il numero stimato di operazioni di LBO è aumentato del 3% su base trimestrale. L’attività nei primi nove mesi del 2026 è risultata in linea con quella dei primi nove mesi del 2025 mentre la quota LBO (2) di M&A nel segmento mid-market negli ultimi sei mesi è rimasta stabile al 14% in termini di numero di operazioni. Dopo un primo semestre incentrato su un numero inferiore di acquisizioni di maggiori dimensioni, nel terzo trimestre gli sponsor si sono orientati verso operazioni di importo più contenuto, poiché l’aumento dei costi di finanziamento hanno inciso di più sulle offerte con leva finanziaria più grandi.
(1) fonte: Pemberton European Mid-Market Monitor terzo trimestre 2026
(2) Non include le aggregazioni
Quota di LBO nell’attività M&A del segmento mid-market nell’area euro