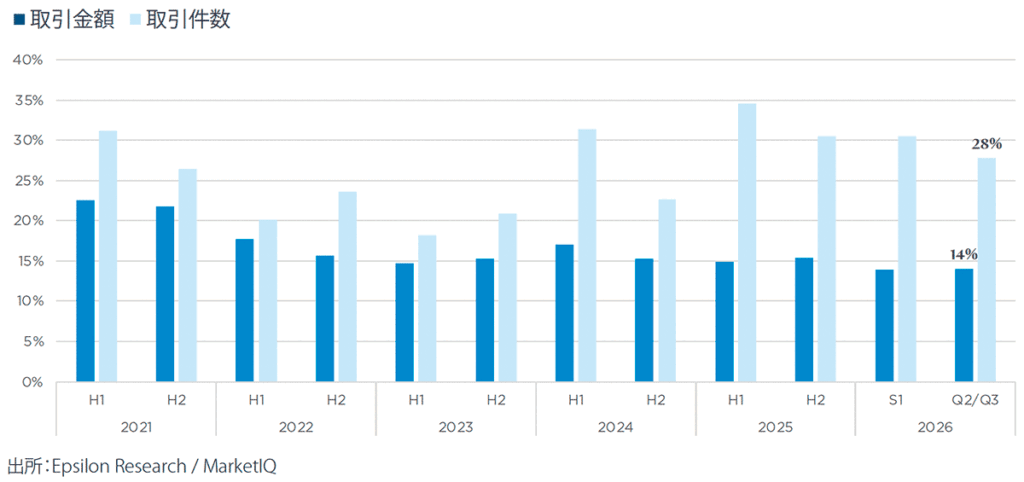を共有する
主な結論
- 1. ファンドとストラテジックバイヤーのマルチプルが収れんする一方で、2026 年第3四半期のArgos Index®は小幅に上昇して8.9x EBITDAに。
- 2. 資金調達コストが増加する中、ファンドのマルチプルは再び9.0xに低下し たが、ストラテジックバイヤーのマルチプルは8.8xに上昇。セクター構成も かかる収れんの要因である。
- 3. 価格が7.0x EBITDAを下回る取引の割合は、過去最高水準の32%に。
- 4. ストラテジックバイヤーにけん引され、15.0x EBITDAを上回る価格の取引 の割合は過去最低の8%から回復を見せている。
- 5. 大規模なマクロ経済環境の混乱にもかかわらず、2026年第3四半期におけ るミッドマーケットのM&A活動はわずかな減退を示すにとどまり、ミッドマ ーケットの構造的な強靭性を反映している。
- 6. スポンサーが小規模な投資案件にシフトする中、堅調な直接投資に支えら れ、LBO案件は底堅く推移している。
ファンドとストラテジックバイヤーのマルチプルが収れん
する一方で、2026年第3四半期のArgos Index®は小幅に
上昇して8.9x EBITDAに
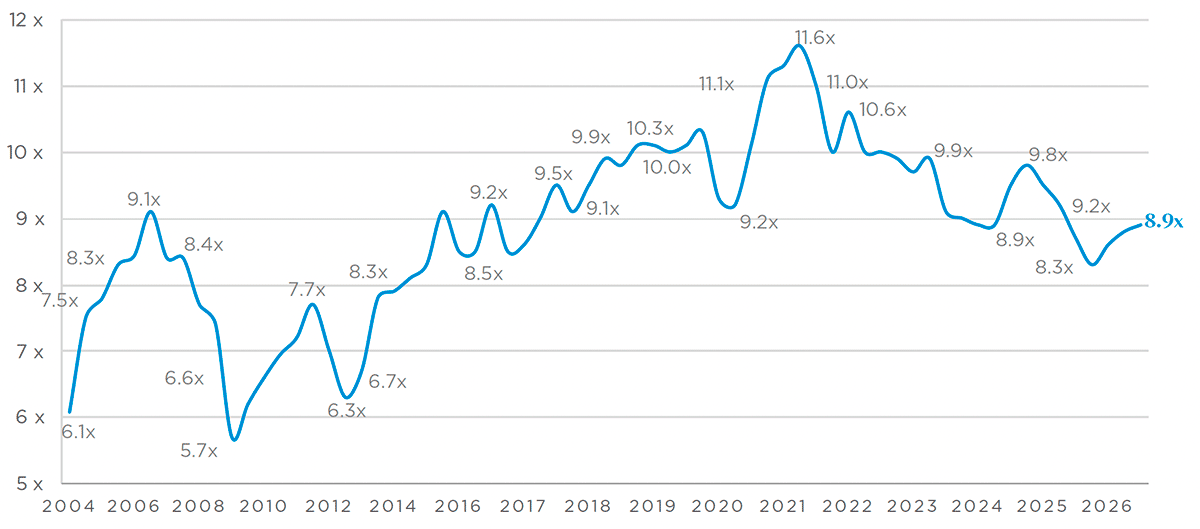
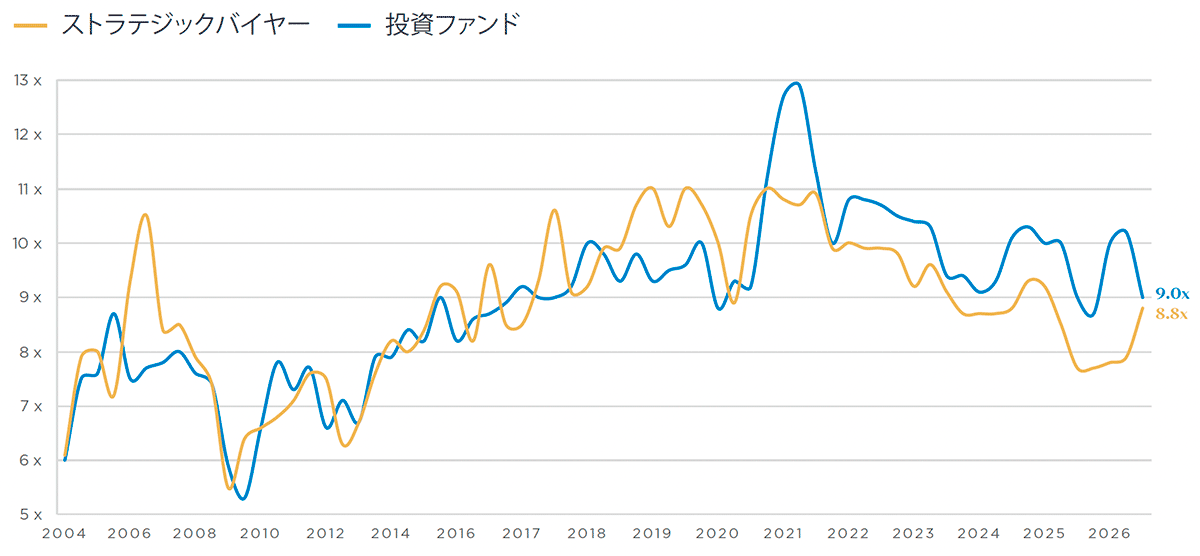
2026年第3四半期のArgos Index®は小幅な上昇を見せて8.9x EBITDAに達し、緩やかなペースではあるが、3四半期連続の上昇となった。下位ミッドマーケット(15~150百万ユーロ)は8.5xまで上昇したが、第2四半期に上昇をけん引した上位ミッドマーケット(150~500百万ユーロ)は9.2xに落ち着いた。かかる表面的な安定の背後では、投資ファンドとストラテジックバイヤーが対照的な動きを見せており、投資ファンドのマルチプルの中央値が9.0x EBITDAに落ち込んだ一方で、ストラテジックバイヤーのマルチプルは8.8xに上昇しており、両者間の差は2026年第2四半期の2.3xから0.2xまで縮まっている。
著しく厳しさを増したマクロ金融環境にもかかわらず、全体的な価格水準はミッドマーケットの取引動向と同様に、底堅さを保っている。イラン紛争に関連するエネルギーショックによりインフレが加速し、欧州中央銀行(ECB)が9月に預金金利を再び2.50%まで引き上げた中、ユーロ圏の長期金利は当四半期に大幅に上昇し(1)、2012年以来最高の水準に達している。LBOはそのレバレッジ構造により、資金調達コストの影響を受けやすいことから、金利上昇は主にLBOファンドの買収価格に影響を及ぼしたが、借入金への依存度が低いストラテジックバイヤーについては、買収価格のマルチプルは上昇を見せた。
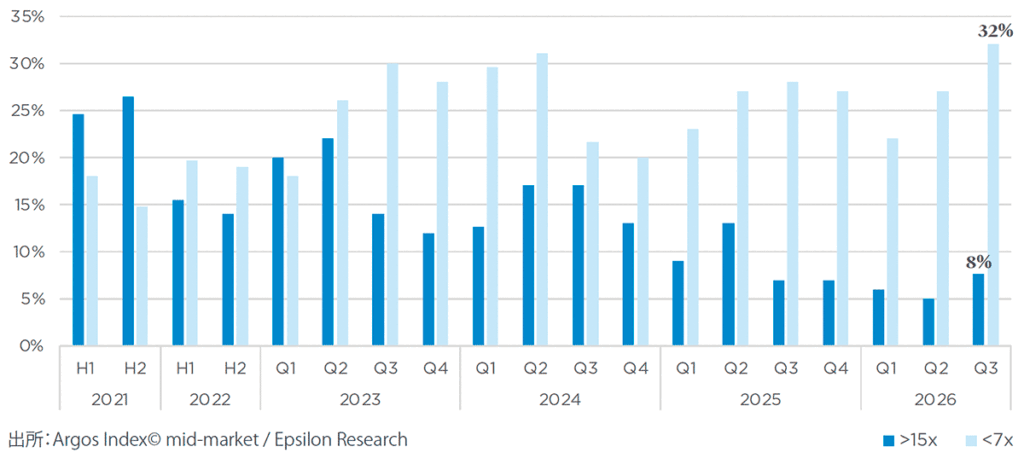
マルチプルの分布も拡大し、15.0x EBITDAを上回る取引の割合は、ストラテジックバイヤーにけん引され、第2四半期の5%という過去最低水準から8%に増加した。他方、7.0x EBITDA を下回る取引の割合は、27%から32%に増加した。その結果、マルチプルが極端な水準にある取引がサンプルに占める割合は40%となった。かかる二極化は、市場の一様な価格の見直しというよりも、資産間で差異化が進んでいることを示唆しており、企業が戦略的買収候補企業に高値を支払う一方で、資金調達環境のタイト化を背景に、より低いマルチプルで成立する取引の割合が増加している。
ゆえに、2026年第1四半期に始まった回復は継続しているが勢いを失っており、その構成も変化し、セクター構成はファンドとストラテジックバイヤー間のマルチプルの収れん要因のひとつとなっている。スポンサーが資金調達コストの上昇を受け入れて、この収れんが持続的な調整となるのか、それとも一時的な構成効果で終わるのかは、今後数四半期でより明確になるだろう。
(1) ECBの計算によるEU10年債利回りは、2026年第3四半期に約50ベーシスポイント増加した(9月現在3.93%に)。
Argos Index®ミッドマーケット EV/EBITDA倍率中央値の6カ月移動平均値
出所: Argos Index©ミッドマーケット / Epsilon Research
ファンドとストラテジックバイヤーのマルチプルが収れん
し、両者間の格差は2021年以来の最小水準に
投資ファンドの買収マルチプルは、2026年第2四半期の10.2x EBITDAから第3 四半期には9.0x EBITDAまで低下し、2025年第4四半期に8.7xまで落ち込んだ後に始まった回復はほぼ失われた。それとは対照的に、ストラテジックバイヤーの買収マルチプルは7.9x から8.8xに上昇し、2025年第1四半期以来の最高水準に達した。その結果、ファンドとストラテジックバイヤーのマルチプルの差は第2四半期の2.3xから0.2xに縮小して2021年第4四半期以来の最小水準となり、2026年上半期に確認された乖離傾向は収束している。
ファンドの買収マルチプルの落ち込みは、当四半期におけるユーロ圏の長期金利の大幅な上昇を反映しており、これはレバレッジ能力および、スポンサーが支払うことのできる価格に直接的な影響を及ぼしている。第3四半期には、スポンサーの活動は一般的に低いマルチプルで取引される小規模な投資案件にシフトし、金利上昇の圧力に加えて構成効果が生じている。
この収れんには、セクター構成も反映されている。ファンド主導の取引は現在、上半期ほどマルチプルが高いセグメントに集中しておらず、第3四半期にはセクター間のマルチプルの分散度が低くなった。テクノロジーおよびヘルスケアセクターが、ファンド主導の取引の約5分の1であった(戦略的買収では約3分の1)一方で、企業向けサービスは約4分の1を占め、スポンサーらの重点分野にとどまった。
ストラテジックバイヤーのマルチプルの上昇は、企業買収の特徴も反映している。企業は引き続き、特にテクノロジーおよびAIセクターにおいて、規模の拡大に向けた戦略的取引を追求し、投資能力を強化している。買収資金借入よりも貸借対照表および営業キャッシュフローを基盤とする資金調達能力は、金利上昇から受ける影響が比較的小さかった。さらに、第2四半期の株式市場の上昇の影響は、企業が買収に用いる企業価値評価基準に時間差を伴って波及しており、第3四半期において指数はおおむね横ばいで推移した(1)。
(1) EURO STOXX TMI Small Indexは2026年第3四半期に0.3%下落し、2026年1月1日以降では4.8%の上昇となっている。
企業価値/ 実績EBITDA
出所 : Argos Index© ミッドマーケット / Epsilon Research
EBITDAマルチプルが7倍を下回る取引の割合が過去最高
水準に達し、分布の両端が拡大
2026年第3四半期は、マルチプルが極端な水準にある取引がサンプルに占める割合が40%に達した。増加は両端で見られ、EBITDAマルチプルが15倍を超える取引の割合は8%に増加したが、依然として長期平均(2018~2026年)である15%を下回っている。EBITDAマルチプルが20倍を超える取引の割合は依然としてごくわずかであり、サンプルの1%である。
Argos Index™のサンプルにおけるマルチプルが高低両極端にある取引の割合
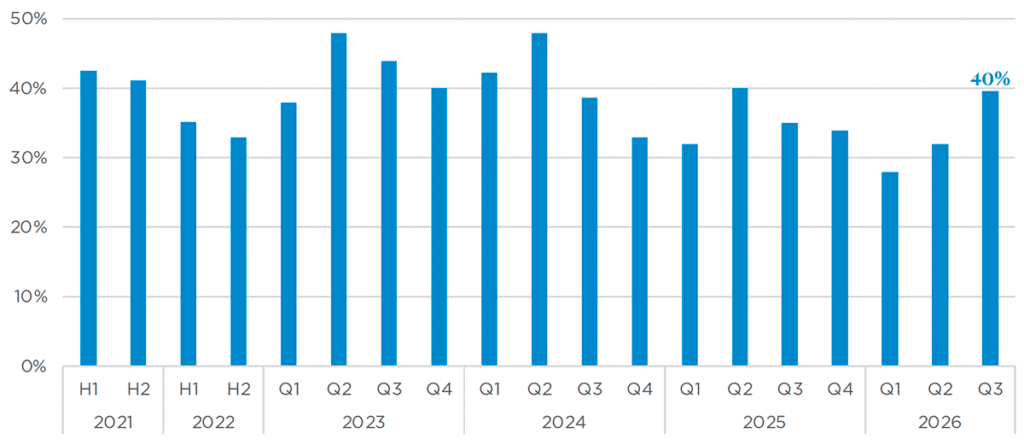
出所:Argos Index®ミッドマーケット / Epsilon Research
Argos Index™のサンプルにおけるマルチプルが15x EBITDA を上回る取引の割合
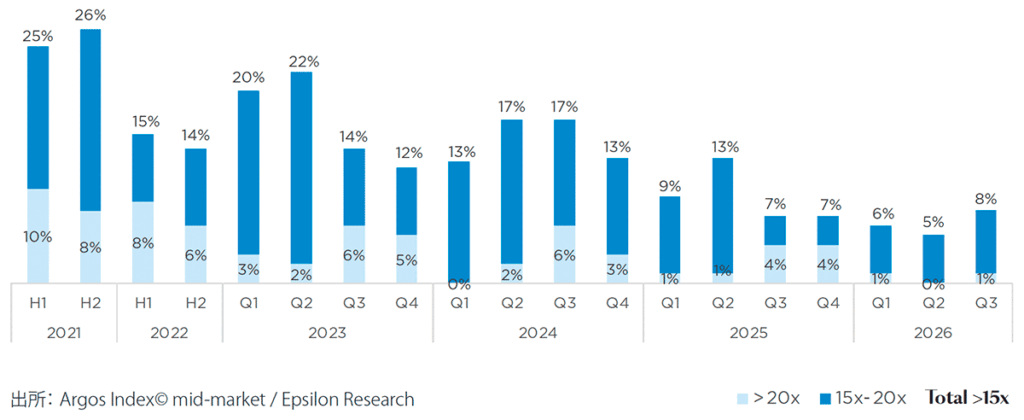
EBITDAマルチプルが7倍を下回る価格の取引が占める割合はさらに増加して32%となり、2018年に統計が開始して以来最高の水準にある。一方、EBITDAマルチプルが15倍を超える取引は、ストラテジックバイヤーが4分の3を占め、その回復をけん引した。これら取引は、電化およびデジタルインフラへの投資の恩恵を受ける電気機器・電子機器セグメントや、企業向けサービス、ソフトウエアが対象となっている。
Argos Index™のサンプルにおけるマルチプルが15x EBITDAの取引の割合
不安定な情勢の中、2026年第3四半期におけるミッドマー
ケットM&A活動はわずかに減退
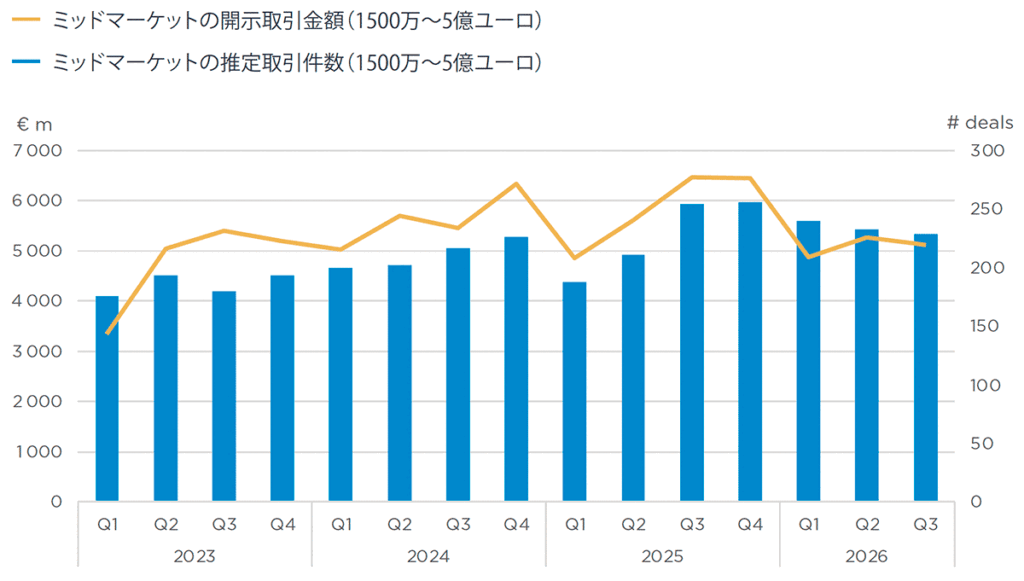
ユーロ圏ミッドマーケットの取引活動は2026年第3四半期も引き続き徐々に減退し、推定取引件数は前四半期比で2%減となり(1)、緩やかなペースではあるが、3四半期連続で減少している。下位ミッドマーケットは全体的に安定を維持したが、上位ミッドマーケットは6%減少した。第3四半期の取引件数は2025年第3四半期の水準を10%下回ったが、2026年1~9月の取引件数は2025年1~9 月よりも7%高い水準を維持した。開示金額は、開示率が低いことから指標としての信頼度は劣るが、当四半期に3%減少した。
マクロ経済環境の混乱を踏まえると、減退は限定的なものにとどまっており、ユーロ圏ミッドマーケットの構造的な強靭性が表れている。イラン紛争に関連したエネルギーショックによりインフレ率が目標を大きく超える水準に達したことから、ECBは9月に今年2回目となる預金金利引上げを行い、金利は2.5%となった。同時期に、より広範なM&A市場ははるかに急激に縮小し、世界的なM&A 取引金額は前四半期比で41%減少して9,930億ドルとなり、超大型案件の件数が減少する(2)中、2025年第2四半期以来初めて1兆ドルを下回る四半期となった。
(1) 2026年第2四半期の数値を入手可能な最新データにより修正。
(2) 出所:LSEGデータ/ Reuters, 2026/10/2。
ミッドマーケットの推定取引件数(1500万~5億ユーロ)
出所:Epsilon Research / MarketIQ
ユーロ圏ミッドマーケット(1500万~5億ユーロ)の取引件数(# deals) と取引金額
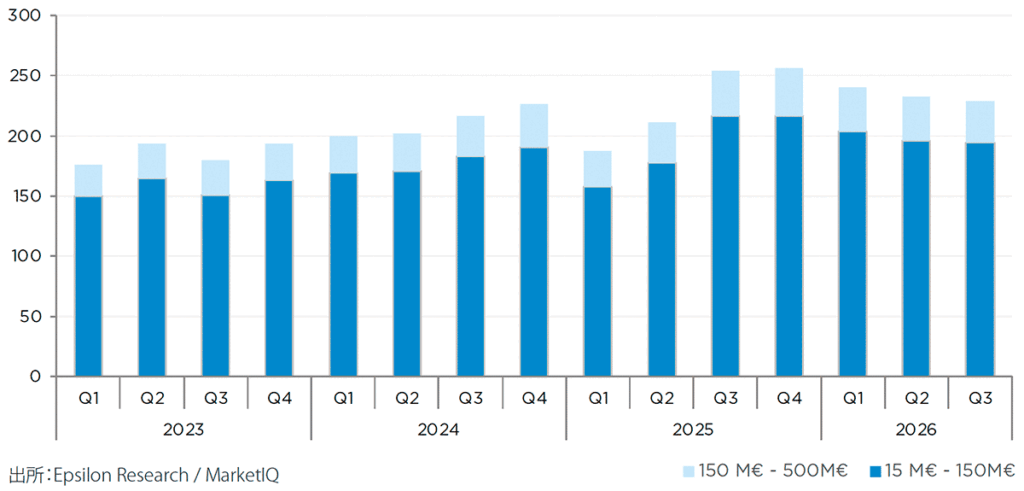
投資ファンドの活動は、直接融資が大規模であったこと(1)に支えられ、当四半期を通じて底堅く推移した。LBO取引の推定件数は前四半期比で3%増加した。2026年1~9月の動向は2025年1~9月と類似しており、過去6か月間のミッドマーケットM&Aの取引件数にLBOが占める割合(2)は、14%で横ばいだった。上半期には少数の大規模なバイアウトへの集中が見られたが、第3四半期は、大規模なレバレッジ活用取引が資金調達コスト増加の影響を大きく受け、スポンサーは小規模な投資案件にシフトした。
(1) 出所:『Pemberton European Mid-Market Monitor Q3 2026』。
(2) ビルドアップは含まない。
ユーロ圏ミッドマーケットM&AにおけるLBOのシェア