Share
Belangrijkste conclusies
- 1. De Argos Index® kroop in het derde kwartaal van 2026 licht omhoog naar 8,9x EBITDA. Tegelijkertijd kwamen de multiples van investeringsfondsen en strategische overnemers dichter bij elkaar te liggen.
- 2. Bij de investeringsfondsen vielen de multiples terug naar 9,0x EBITDA als gevolg van hogere financieringskosten. Bij de strategische overnemers daarentegen namen de multiples toe tot 8,8x EBITDA. Dit kleiner wordende verschil had onder meer te maken met de mix van sectoren.
- 3. Het percentage deals met een multiple van minder dan 7,0x EBITDA bedroeg 32%, een recordhoogte.
- 4. Het percentage deals met een multiple van meer dan 15,0x EBITDA veerde terug van het historische dieptepunt naar 8%, wat voornamelijk aan strategische overnemers te danken was.
- 5. De fusie- en overnameactiviteit in het mid-marketsegment nam in het derde kwartaal van 2026 slechts licht af, ondanks de zwaar ontwrichtende macro-economische omstandigheden. Het toonde de structurele veerkracht van het mid-marketsegment.
- 6. Het aantal leveraged buy-outs bleef stabiel, wat de danken was aan de vele rechtstreekse leningen door geldschieters die de voorkeur gaven aan kleinere bedragen om te investeren.
De Argos Index® kroop in het derde kwartaal van 2026 licht omhoog naar 8,9x EBITDA. Tegelijkertijd kwamen de multiples van investeringsfondsen en strategische overnemers dichter bij elkaar te liggen.
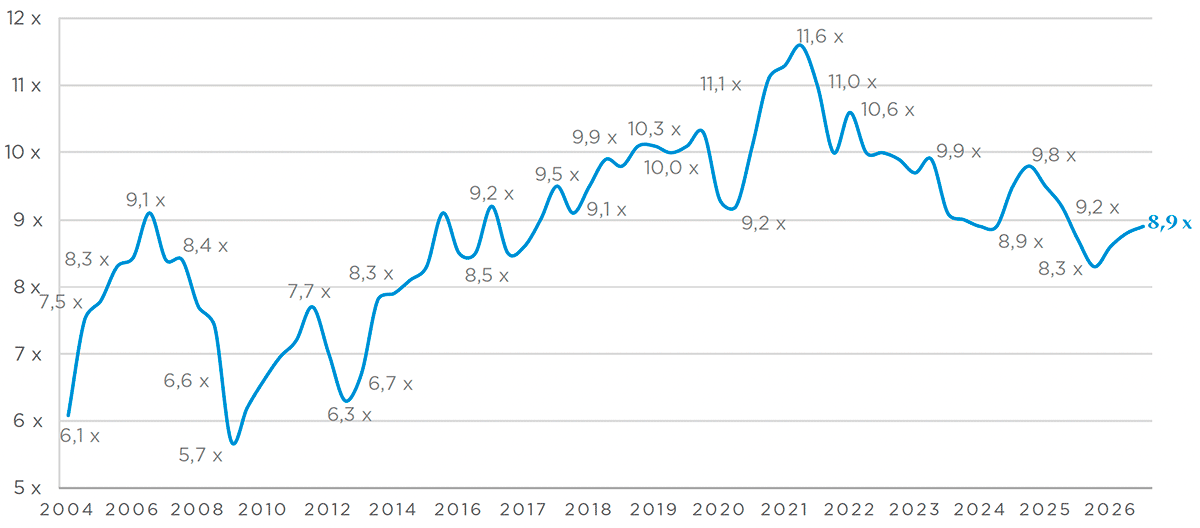
De Argos Index® kroop in het derde kwartaal van 2026 voor het derde kwartaal op rij, weliswaar voorzichtig, omhoog naar 8,9x EBITDA. Het lagere mid-marketsegment (transacties tussen de 15 en 150 miljoen euro) steeg licht naar 8,5x EBITDA, terwijl het hogere mid-marketsegment (transacties tussen de 150 en 500 miljoen), verantwoordelijk voor de opleving in het tweede kwartaal, afnam tot 9,2x EBITDA. Achter deze schijnbare stabiliteit bewogen de twee verschillende kopersgroepen zich echter in tegengestelde richting: bij de investeringsfondsen daalden de gemiddelde multiples naar 9,0x EBITDA, terwijl die van de strategische overnemers stegen, naar 8,8x EBITDA. Hierdoor nam het verschil tussen de multiples af van 2,3x EBITDA in het tweede kwartaal tot 0,2x EBITDA in het derde kwartaal.
Over het algemeen bleven zowel de prijzen als het aantal deals in het mid-marketsegment stabiel, ondanks een beduidend slechter macro-economisch klimaat. De langetermijnrente in de eurozone steeg over het hele kwartaal(1) genomen scherp en was sinds 2012 niet zo hoog. Dit kwam omdat de energieschok als gevolg van het conflict in Iran de inflatie opdreef, waardoor de ECB de depositorente in september opnieuw verhoogde naar 2,50%. De impact van deze hogere rente was met name merkbaar in de prijzen die LBO-fondsen betaalden, omdat deze door hun hefboomstructuur gevoeliger zijn voor financieringskosten. Strategische overnemers, die minder afhankelijk zijn van schuldfinanciering, betaalden juist hogere multiples.
Ook de verdeling van de multiples liep meer uiteen: het percentage transacties met een multiple van meer dan 15,0x EBITDA nam dankzij strategische overnemers toe tot 8% vergeleken met een historisch lage 5% in het tweede kwartaal. Het percentage deals met een multiple van minder dan 7,0x EBITDA steeg naar 32%, vergeleken met 27% in het kwartaal ervoor. Transacties met een extreme multiple vertegenwoordigden dan ook 40% van de steekproef. Deze polarisatie wijst niet zozeer op een algehele prijsherziening van de markt, maar op een toenemende differentiatie tussen de activa. Grote ondernemingen betaalden hoge prijzen voor strategische overnames, terwijl een steeds groter deel van de deals werd gesloten met lagere multiples en onder strengere financieringsvoorwaarden.
De opleving die in het eerste kwartaal van 2026 begon, hield dan ook aan, maar minderde vaart en ook de samenstelling veranderde. Hierdoor droeg ook de mix van sectoren bij aan het kleiner wordende verschil tussen de multiples van investeringsfondsen en strategische overnemers. Of het samenvallen van deze multiples een blijvende verandering is, met geldschieters die de hogere financieringskosten opvangen, of een tijdelijk gevolg is van de compositie zal in de komende kwartalen moeten blijken.
(1) Het rendement op 10-jarige Europese obligaties, zoals berekend door de ECB, nam in het derde kwartaal van 2026 met ongeveer 50 basispunten toe (tot 3,93% in september).
Argos Index® mid-market
Mediane EV/EBITDA-multiple over een
voortschrijdende periode van 6 maanden
Bron: Argos Index© mid-market / Epsilon Research
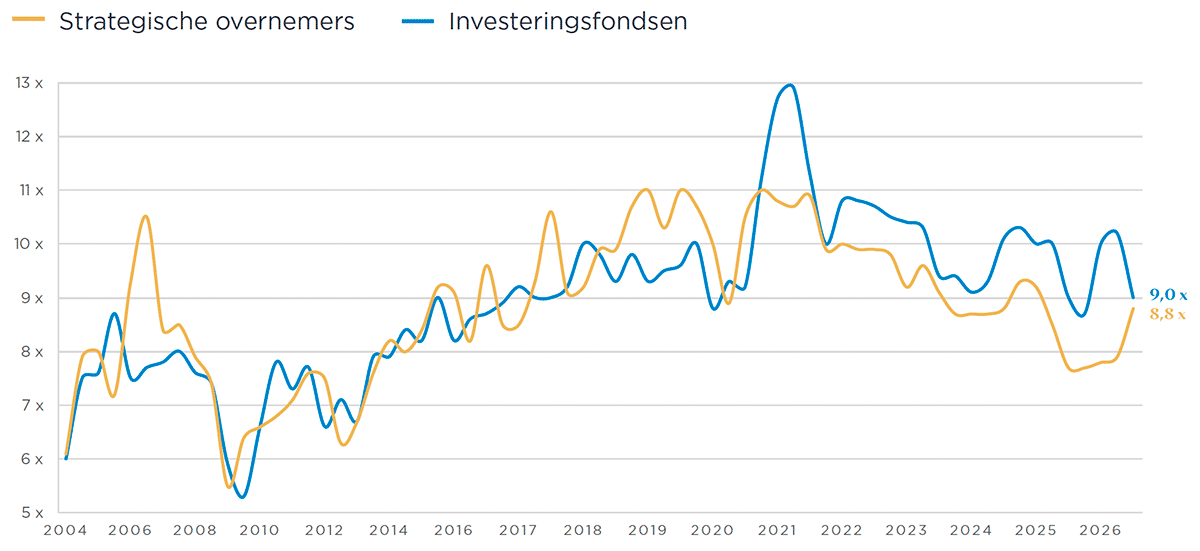
De multiples van investeringsfondsen en strategische overnemers kwamen dichter bij elkaar te liggen en het verschil was sinds 2021 niet zo klein.
De multiples die investeringsfondsen betaalden daalden in het derde kwartaal van 2026 naar 9,0x EBITDA vergeleken met 10,2x EBITDA in het tweede kwartaal. Daarmee werd de opleving die na het dieptepunt van 8,7x EBITDA in het vierde kwartaal van 2025 was ingezet, grotendeels tenietgedaan. Dit stond in contrast met de multiples van strategische overnemers. Deze stegen van 7,9x EBITDA naar 8,8x EBITDA en bereikten daarmee het hoogste niveau sinds het eerste kwartaal van 2025. Hierdoor nam het verschil tussen de multiples van investeringsfondsen en strategische overnemers af van 2,3x EBITDA in het tweede kwartaal tot 0,2x EBITDA in het derde kwartaal, het laagste niveau sinds het vierde kwartaal van 2021. Hiermee kwam er een einde aan het steeds groter wordende verschil in het eerste halfjaar van 2026.
De terugval van de multiples bij investeringsfondsen was het gevolg van de scherpe stijging van de langetermijnrente in de eurozone gedurende het kwartaal. Deze stijging woog rechtstreeks door op de leverage-mogelijkheden en op de prijzen die geldschieters zich konden veroorloven. Geldschieters gaven in het derde kwartaal de voorkeur aan kleinere transacties, die doorgaans tegen lagere multiples worden verhandeld, wat nog boven op de druk van de hogere rente kwam.
De convergentie van de multiples weerspiegelde ook de sectormix. Bij de investeringsfondsen richtten de deals zich nu minder op segmenten met een hogere multiple dan in het eerste halfjaar. Daarnaast waren de multiples in het derde kwartaal minder verspreid over verschillende sectoren. Ongeveer een vijfde van de gesloten deals door investeringsfondsen had betrekking op technologiebedrijven en de gezondheidszorg, tegenover ongeveer een derde van de deals bij de strategische overnames. Tegelijkertijd had ongeveer een kwart van de deals betrekking op de zakelijke dienstverlening, nog altijd een belangrijk aandachtsgebied voor geldschieters.
De stijging van de multiples bij strategische overnemers zei ook iets over de aard van hun overnames. Grote ondernemingen bleven zich richten op strategische deals om schaalgrootte te realiseren en meer te kunnen investeren in met name technologie en AI. Hun financieringscapaciteit, gebaseerd op balansen en operationele kasstromen in plaats van op overnameschulden, was minder gevoelig voor stijgende rentetarieven. Daarnaast vertaalde de aanhoudende stijging op de publieke aandelenmarkt in het tweede kwartaal zich met wat vertraging door in de waarderingsgrondslagen die grote ondernemingen voor overnames hanteren, terwijl de index in het derde kwartaal grotendeels stabiel bleef(1).
(1) De index EURO STOXX® TMI Small nam in het derde kwartaal van 2026 af met 0,3% en sinds 1 januari 2026 toe met 4,8%.
Bedrijfswaarde / historische EBITDA
Bron : Argos Index© mid-market / Epsilon Research
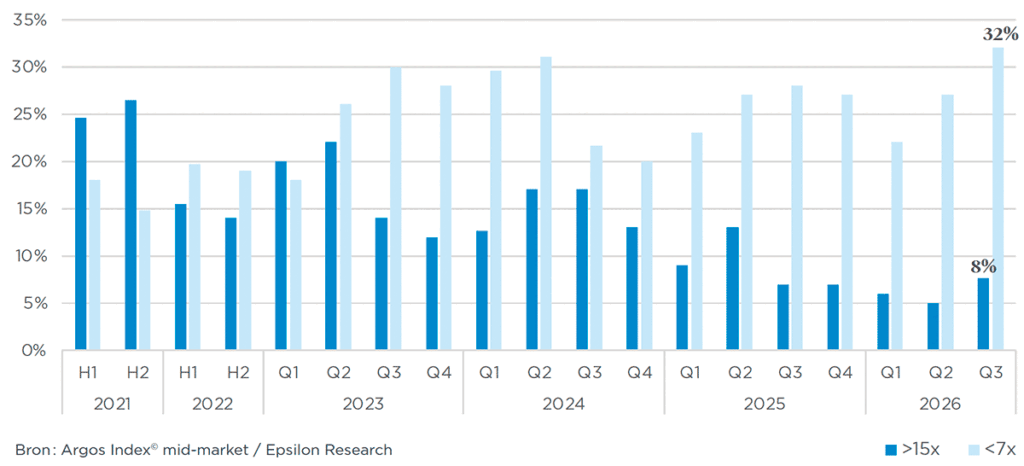
De verdeling van de transactiemultiples liep aan beide kanten steeds meer uiteen, met een recordaantal deals met een multiple onder de 7,0x EBITDA.
Het percentage transacties met een extreme multiple steeg in de steekproef van het derde kwartaal van 2026 naar 40%. Beide kanten droegen daaraan bij: het percentage transacties met een multiple van meer dan 15,0x EBITDA steeg naar 8%, al lag dit percentage nog onder het langetermijngemiddelde van 15% (2018-2026). Het percentage transacties met een multiple van meer dan 20,0x EBITDA bleef met 1% van de steekproef miniem.
Percentage transacties met extreme multiples uit de Argos Index® steekproef
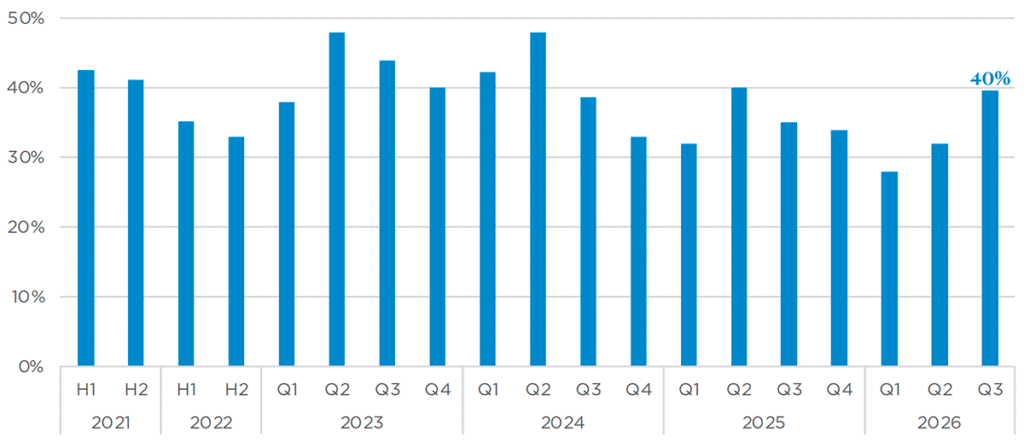
Bron : Argos Index© mid-market / Epsilon Research
Het percentage transacties met een multiple van meer dan 15x EBITDA uit de Argos Index® steekproef
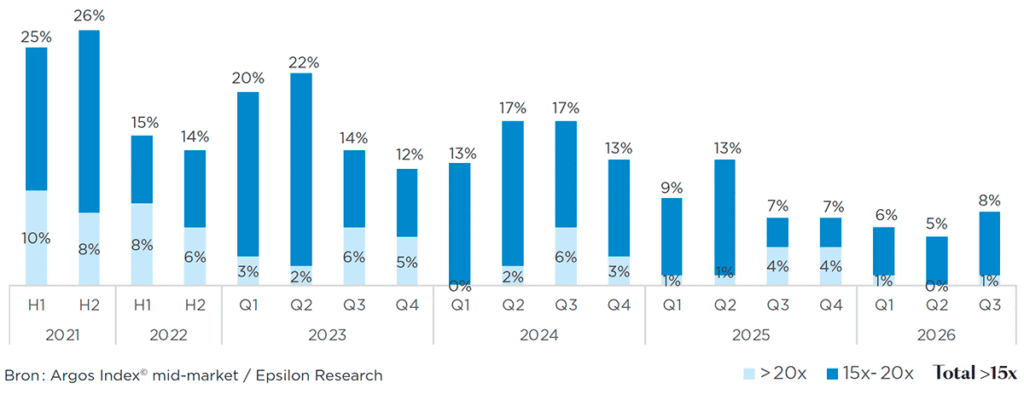
Het percentage deals met een multiple van minder dan 7,0x EBITDA nam verder toe tot 32%, het hoogste niveau sinds de eerste metingen van de index in 2018. Aan de andere kant was de opleving van het percentage deals met een multiple van meer dan 15,0x EBITDA vooral te danken aan strategische overnemers, die goed waren voor driekwart van deze transacties. Hun transacties hadden betrekking op de sectoren voor elektrische en elektronische apparatuur, een segment dat profiteerde van investeringen in elektrificatie en digitale infrastructuur, maar ook op de zakelijke dienstverlening en de softwaresector.
Het percentage transacties met een multiple van minder dan 7x EBITDA en meer dan 15x EBITDA uit de Argos Index® steekproef
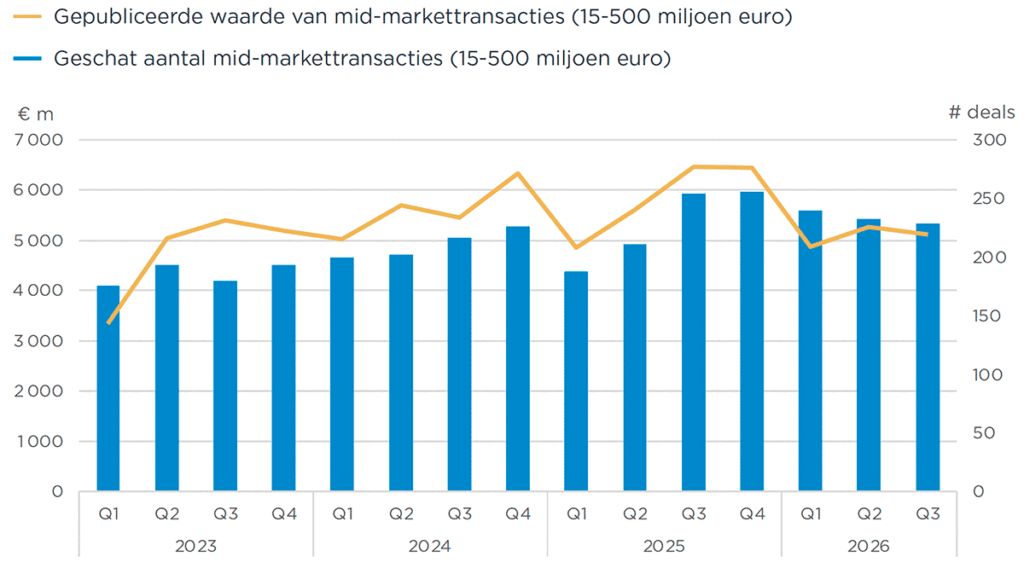
Het aantal fusies en overnames in het mid-marketsegment nam in het derde kwartaal van 2026 licht af tegen een onrustige achtergrond
Het aantal deals in het mid-marketsegment van de eurozone nam in het derde kwartaal van 2026 geleidelijk verder af. Op kwartaalbasis(1) daalde het aantal deals naar schatting met 2%, waarmee de terugval voor het derde kwartaal op rij werd voortgezet, zij het in een langzamer tempo. Het aantal fusies en overnames in het lagere mid-marketsegment bleef grotendeels stabiel, maar in het hogere mid-marketsegment nam het aantal af met 6%. Het aantal deals lag in het derde kwartaal van 2026 10% lager dan in het derde kwartaal van 2025, maar was over de eerste negen maanden van 2026 genomen nog altijd 7% hoger dan in de eerste negen maanden van 2025. De gepubliceerde waarde, een minder betrouwbare indicator gezien de beperkte publicatiecijfers, daalde over het hele kwartaal genomen met 3%.
Deze afname bleef gezien de macro-economische ontwrichting beperkt en toonde de structurele veerkracht van het mid-marketsegment in de eurozone. De energieschok als gevolg van het conflict in Iran dreef de inflatie veel verder dan beoogd op, waardoor de ECB zich in september genoodzaakt voelde om voor de tweede keer dit jaar de depositorente te verhogen naar 2,50%. In dezelfde periode kromp de algehele fusie- en overnamemarkt nog een stuk sterker. De waarde van de wereldwijde fusies en overnames op kwartaalbasis daalde met 41% naar 993 miljard dollar, het eerste kwartaal onder de 1 biljoen dollar sinds het tweede kwartaal van 2025. Dit kwam door het lagere aantal megadeals(2).
(1) De cijfers van het tweede kwartaal van 2026 zijn gecorrigeerd op basis van de laatste beschikbare data.
(2) bron: LSEG-gegevens/Reuters, 02-10-2026).
Mid-marketactiviteit in de eurozone (15-500 miljoen euro) in volume (aantal deals) en in waarde
Bron : Argos Index© mid-market / Epsilon Research
Mid-marketactiviteit in de eurozone (15-500 miljoen euro) in volume (aantal deals)
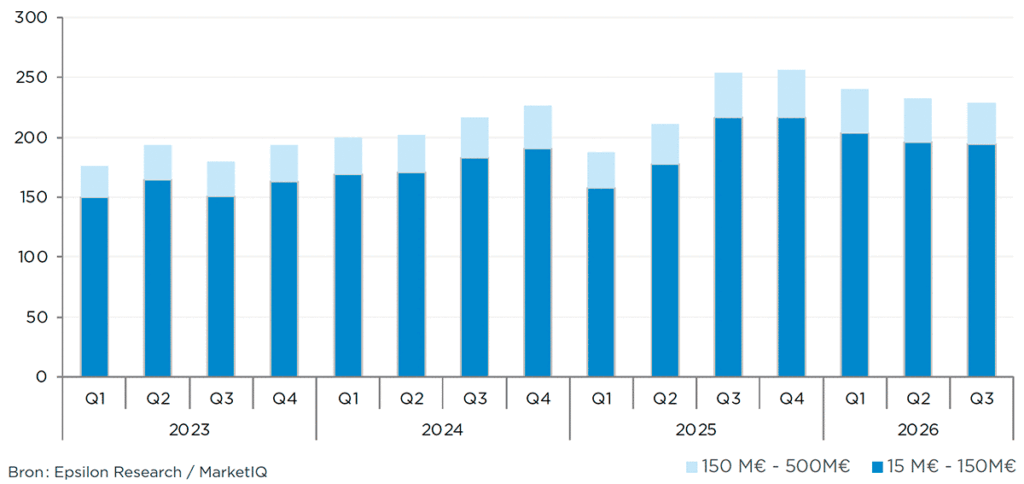
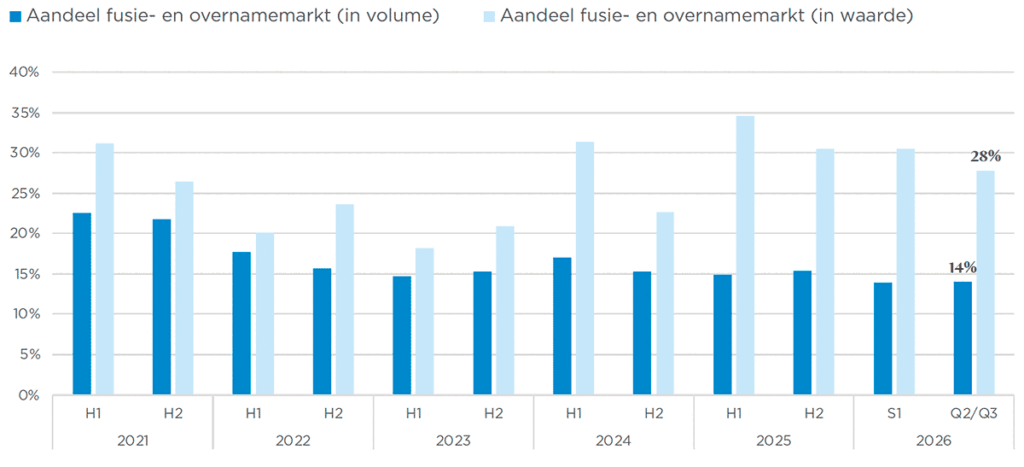
De activiteit van investeringsfondsen bleef gedurende het kwartaal stabiel, geholpen door grote hoeveelheden rechtstreekse leningen(1): het aantal LBO-deals nam op kwartaalbasis naar schatting toe met 3%. Het aantal LBO-deals in de eerste negen maanden van 2026 was in lijn met de eerste negen maanden van 2025. Daarnaast bleef het aandeel(2) ervan in het aantal fusies en overnames in het mid-marketsegment het afgelopen halfjaar stabiel wat betreft het aantal deals (14%). Nadat zich in het eerste halfjaar vooral te hebben gericht op minder maar grotere buy-outs, gaven geldschieters in het derde kwartaal de voorkeur aan kleinere transacties, aangezien de hogere financieringskosten zwaarder op deals met een hogere schuldgraad drukten.
(1) bron: European Mid-Market Monitor Q3 2026 van Pemberton
(2) Exclusief build-ups
Aandeel van LBO in fusies en overnames in het mid-marketsegment in de eurozone