Share
Kernaussagen
- 1. Der Argos Index® steigt im dritten Quartal 2026 leicht auf 8,9x EBITDA. Gleichzeitig nähern sich die Multiples von Finanzinvestoren und strategischen Käufern an.
- 2. Die Multiples von Finanzinvestoren sinken angesichts gestiegener Finanzierungskosten auf 9,0x EBITDA, die strategischer Käufer auf 8,8x Auch die unterschiedliche Branchenzusammensetzung trägt zu dieser Annäherung bei.
- 3. Mit 32 % erreicht der Anteil der Transaktionen mit einer Bewertung unter 7,0x EBITDA einen Rekordwert.
- 4. Der Anteil der Transaktionen mit einer Bewertung von mehr als 15x EBITDA erholt sich von seinem historischen Tiefstand auf 8 %. Treiber dieser Entwicklung sind strategische Käufer.
- 5. Die M&A-Aktivität im Mid-Market geht im dritten Quartal 2026 trotz erheblicher makroökonomischer Verwerfungen nur leicht zurück. Dies unterstreicht die strukturelle Widerstandsfähigkeit des Mid-Markets.
- 6. Die LBO-Aktivität bleibt stabil, gestützt durch starkes Direct Lending. Dabei konzentrieren sich Finanzinvestoren zunehmend auf kleinere Transaktionsvolumina.
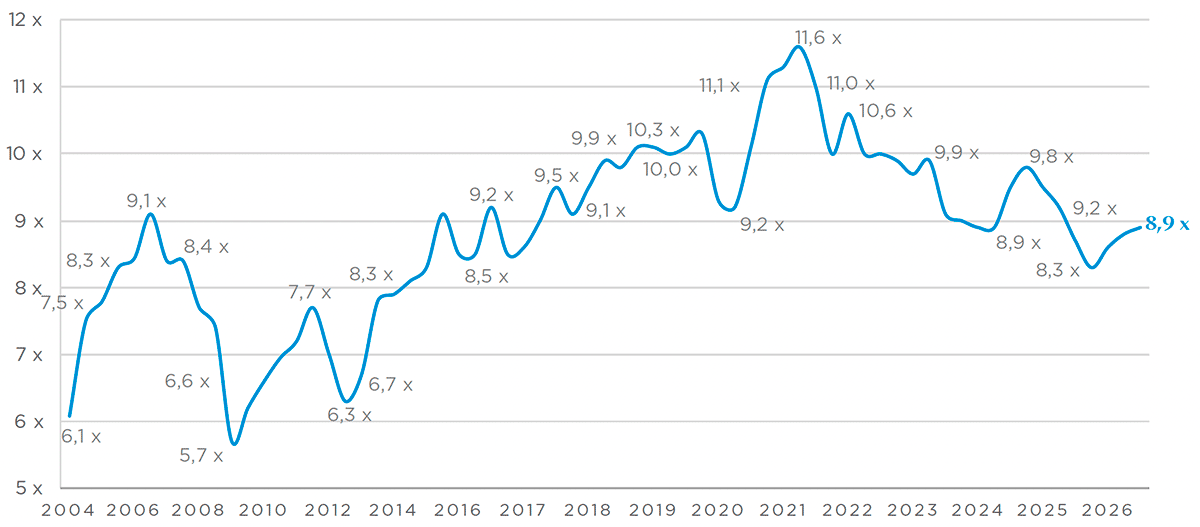
Der Argos Index® steigt im dritten Quartal 2026
leicht auf 8,9x EBITDA, während sich die Multiples
von Finanzinvestoren und strategischen Käufern
annähern.
Der Argos Index® stieg im dritten Quartal 2026 zum dritten Mal in Folge leicht auf das 8,9-fache des EBITDA, wobei sich das Wachstumstempo verlangsamte. Im unteren Mid-Market (15–150 Mio. Euro) stieg der Index leicht auf das 8,5-fache, während er im oberen Mid-Market (150–500 Mio. Euro), der im zweiten Quartal noch maßgeblich für den Anstieg verantwortlich war, auf das 9,2-fache zurückging. Hinter dieser scheinbaren Stabilität verbergen sich gegenläufige Entwicklungen bei den beiden Käufergruppen: Die medianen Multiples von Finanzinvestoren sanken auf
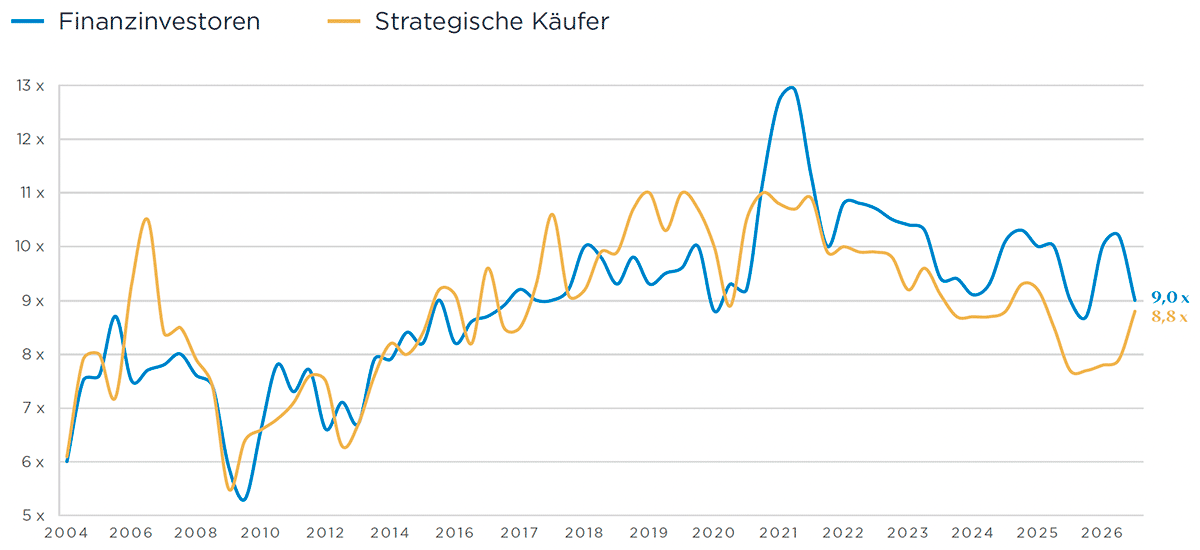
9x EBITDA, während die Multiples strategischer Käufer auf 8,8x stiegen. Damit verringerte sich der Abstand von 2,3x im zweiten Quartal auf nur noch 0,2x.
Sowohl die Bewertungen als auch die M&A-Aktivität im Mid-Market zeigen sich trotz eines deutlich schwierigeren makroökonomischen und finanziellen Umfelds robust. Die langfristigen Zinsen im Euroraum stiegen im Quartalsverlauf deutlich an(1) und erreichten ihren höchsten Stand seit 2012. Hintergrund war der durch den Iran-Konflikt ausgelöste Energieschock, der die Inflation antrieb und die Europäische Zentralbank (EZB) dazu veranlasste, den Einlagenzins im September erneut auf
2,5 % anzuheben. Die Auswirkungen der höheren Zinsen zeigten sich vor allem bei den von LBO-Fonds gezahlten Kaufpreisen. Aufgrund ihrer fremdfinanzierten Transaktionsstrukturen reagieren diese besonders sensibel auf steigende Finanzierungskosten. Strategische Käufer hingegen, die weniger stark auf Fremdkapital angewiesen sind, zahlten höhere Multiples.
Auch die Bandbreite der Multiples hat sich vergrößert: Der Anteil der Transaktionen mit Bewertungen von mehr als 15x EBITDA stieg von einem historischen Tiefstand von 5 % im zweiten Quartal auf 8 %. Treiber dieser Entwicklung waren strategische Käufer. Gleichzeitig erhöhte sich der Anteil der Transaktionen mit Bewertungen unter 7x EBITDA von 27 % auf 32 %. Damit entfielen insgesamt 40 % der untersuchten Transaktionen auf die beiden Enden des Bewertungsspektrums. Diese Polarisierung deutet auf eine zunehmende Differenzierung zwischen den einzelnen Unternehmen hin, statt auf eine einheitliche Neubewertung des Marktes. Während strategische Käufer für strategisch wichtige Übernahmeziele weiterhin hohe Preise zahlen, wird ein wachsender Anteil der Transaktionen angesichts restriktiverer Finanzierungsbedingungen zu niedrigeren Multiples abgeschlossen.
Die im ersten Quartal 2026 einsetzende Erholung hat sich somit fortgesetzt, allerdings an Dynamik verloren. Gleichzeitig hat sich ihre Zusammensetzung verändert, wobei auch die Branchenstruktur zur Annäherung der Multiples von Finanzinvestoren und strategischen Käufern beiträgt. Ob diese Annäherung eine dauerhafte Anpassung widerspiegelt, bei der Finanzinvestoren die gestiegenen Finanzierungskosten auffangen müssen, oder lediglich auf vorübergehende Effekte in der Zusammensetzung der Transaktionen zurückzuführen ist, wird sich in den kommenden Quartalen zeigen.
(1) Die von der EZB berechneten Renditen zehnjähriger EU-Anleihen stiegen im dritten Quartal 2026 um rund 50 Basispunkte (auf 3,93 % im September).
Argos Index® mid-market
Median EV/EBITDA-Multiple auf Sechsmonatsbasis (rollierend)
Quelle: Argos Index© mid-market / Epsilon Research
Die Multiples von Finanzinvestoren und
strategischen Käufern nähern sich an – der
Abstand ist so gering wie seit 2021 nicht mehr.
Die von Finanzinvestoren gezahlten Multiples gingen im dritten Quartal 2026 von 10,2x im Vorquartal auf 9x EBITDA zurück. Damit wurde ein Großteil der Erholung wieder zunichtegemacht, die nach dem Tiefstand von 8,7x im vierten Quartal 2025 eingesetzt hatte. Im Gegensatz dazu stiegen die Multiples strategischer Käufer von 7,9x auf 8,8x und erreichten damit ihren höchsten Stand seit dem ersten Quartal 2025. Infolgedessen verringerte sich der Abstand zwischen den Multiples von Finanzinvestoren und strategischen Käufern von 2,3x im zweiten Quartal auf nur noch 0,2x. Damit erreichte er den niedrigsten Stand seit dem vierten Quartal 2021 und beendete die im ersten Halbjahr 2026 beobachtete gegenläufige Entwicklung.
Der Rückgang der Multiples von Finanzinvestoren ist auf den starken Anstieg der langfristigen Zinsen im Euroraum im Quartalsverlauf zurückzuführen. Dieser wirkt sich unmittelbar auf die Möglichkeiten zur Fremdfinanzierung und damit auf die Kaufpreise aus, die Finanzinvestoren zahlen können. Im dritten Quartal konzentrierten sich Finanzinvestoren zudem verstärkt auf kleinere Transaktionen, die typischerweise zu niedrigeren Multiples abgeschlossen werden. Diese veränderte Zusammensetzung der Transaktionen verstärkte den durch die höheren Zinsen ausgelösten Druck auf die Bewertungen.
Die Annäherung der Multiples ist auch auf die unterschiedliche Branchenzusammensetzung der Transaktionen zurückzuführen. Von Finanzinvestoren getätigte Übernahmen konzentrierten sich weniger stark auf Segmente mit hohen Multiples als noch im ersten Halbjahr. Zudem fielen die Unterschiede zwischen den Multiples der einzelnen Branchen im dritten Quartal geringer aus. Technologie- und Gesundheitsunternehmen machten rund ein Fünftel der Transaktionen von Finanzinvestoren aus, verglichen mit etwa einem Drittel der Übernahmen durch strategische Käufer. Corporate Services blieben mit einem Anteil von rund einem Viertel ein wichtiger Investitionsschwerpunkt für Finanzinvestoren.
Der Anstieg der Multiples strategischer Käufer spiegelt auch die strategische Ausrichtung ihrer Übernahmen wider. Unternehmen setzten weiterhin auf Akquisitionen, um ihre Größe auszubauen und ihre Investitionsfähigkeit zu stärken, insbesondere in den Bereichen Technologie und künstliche Intelligenz (KI). Ihre Finanzierungsmöglichkeiten, die stärker auf eigenen Bilanzen und operativen Cashflows als auf Akquisitionsfinanzierungen beruhen, reagierten weniger empfindlich auf steigende Zinsen. Darüber hinaus wirkte sich die Kursrally an den Aktienmärkten im zweiten Quartal zeitverzögert auf die Bewertungsmaßstäbe aus, die Unternehmen bei Übernahmen zugrunde legen. Der Index selbst blieb im dritten Quartal weitgehend stabil(1).
(1) Der EURO STOXX TMI Small Index sank im dritten Quartal 2026 um 0,3 %, verzeichnete seit dem 1. Januar 2026 jedoch einen Anstieg um 4,8 %.
Unternehmensbewertung / EBITDA im Zeitverlauf
Quelle: Argos Index© mid-market / Epsilon Research
Die Bandbreite der Multiples vergrößert sich
an beiden Enden des Bewertungsspektrums –
Rekordanteil an Transaktionen unter 7,0-fach
EBITDA
Der Anteil der Transaktionen mit Multiples an den beiden Enden des Bewertungsspektrums stieg im dritten Quartal 2026 auf insgesamt 40 % der untersuchten Transaktionen. Beide Enden trugen dazu bei: Der Anteil der Transaktionen mit Bewertungen von mehr als 15x EBITDA erhöhte sich auf 8 %, lag damit jedoch weiterhin unter dem langfristigen Durchschnitt von 15 % (2018–2026). Transaktionen mit Bewertungen von mehr als 20x EBITDA blieben mit einem Anteil von 1 % die Ausnahme.
Gesamtanteil der Transaktionen mit Multiples 15x EBITDA des Argos Index®
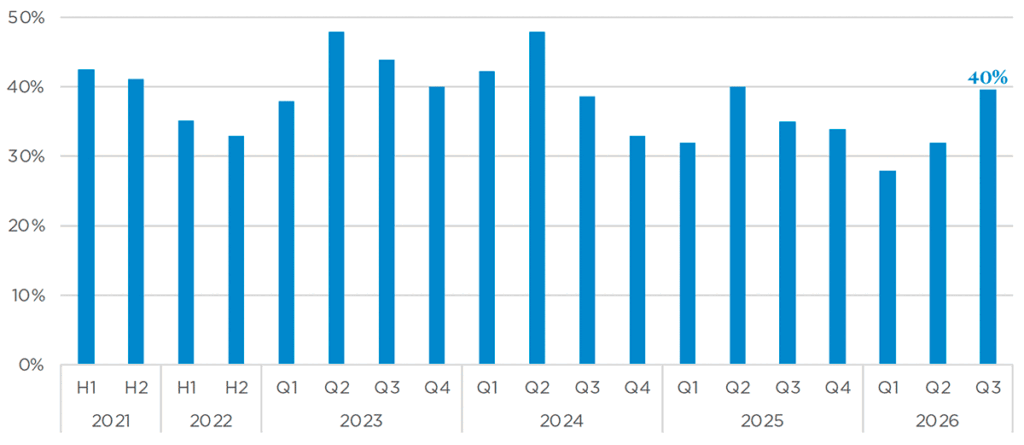
Quelle: Argos Index© mid-market / Epsilon Research
Anteil der Transaktionen mit Multiples >15x des Argos Index®
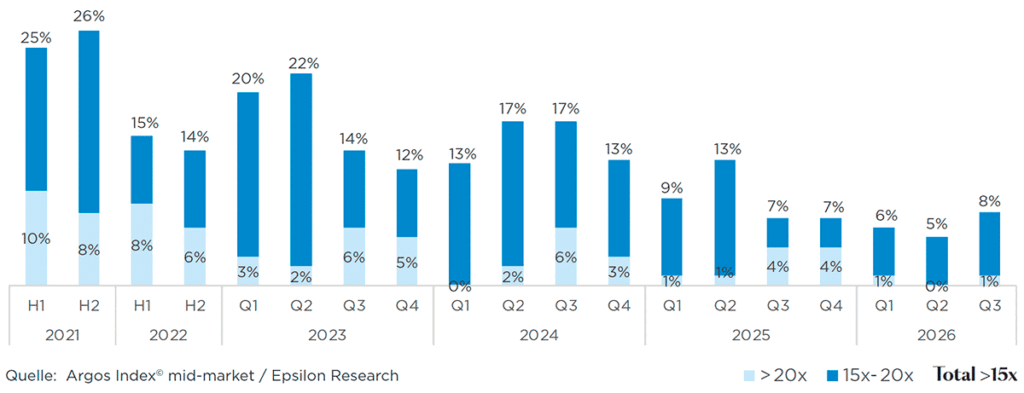
Der Anteil der Transaktionen mit Bewertungen unter 7x EBITDA stieg weiter auf 32 % und erreichte damit den höchsten Stand seit Beginn der Erhebung im Jahr 2018. Am oberen Ende des Bewertungsspektrums wurde der Anstieg der Transaktionen mit Multiples von mehr als 15x EBITDA von strategischen Käufern getragen, auf die drei Viertel dieser Transaktionen entfielen. Dabei handelte es sich um Übernahmen in den Bereichen elektrische und elektronische Ausrüstung, die von Investitionen in Elektrifizierung und digitale Infrastruktur profitieren, sowie Unternehmensdienstleistungen und Software.
Anteil der Transaktionen mit Multiples 15x EBITDA des Argos Index®
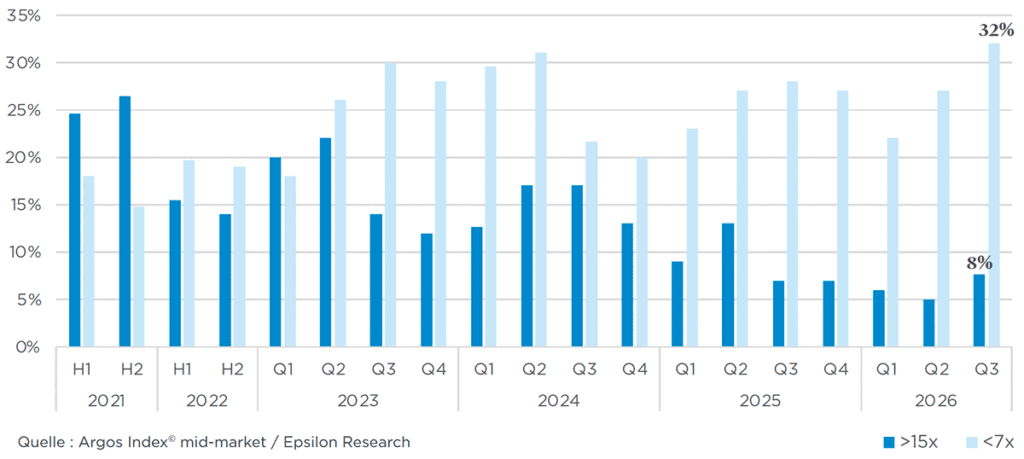
M&A-Aktivität im Mid-Market geht im dritten
Quartal 2026 vor dem Hintergrund eines
schwierigen Marktumfelds leicht zurück
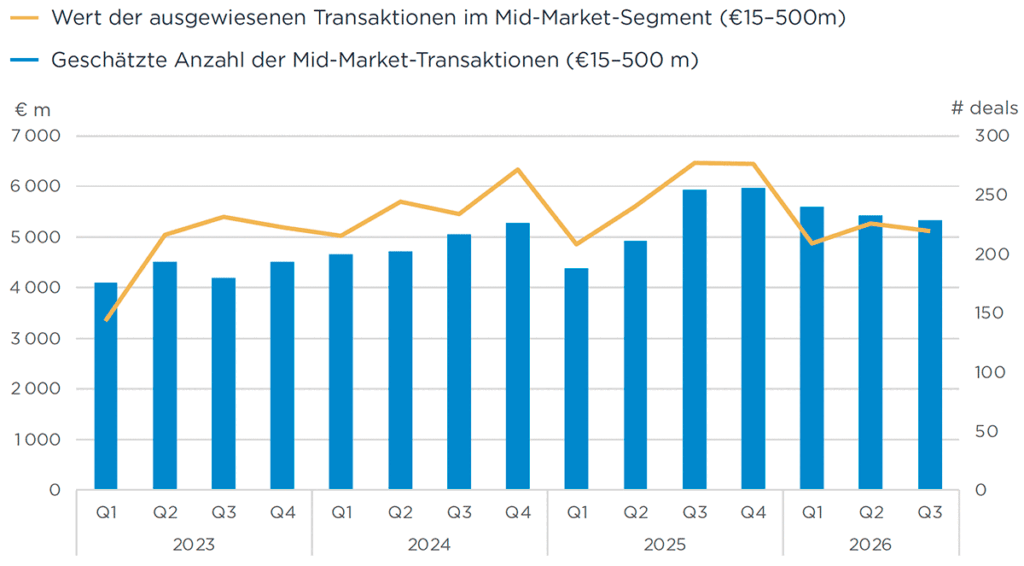
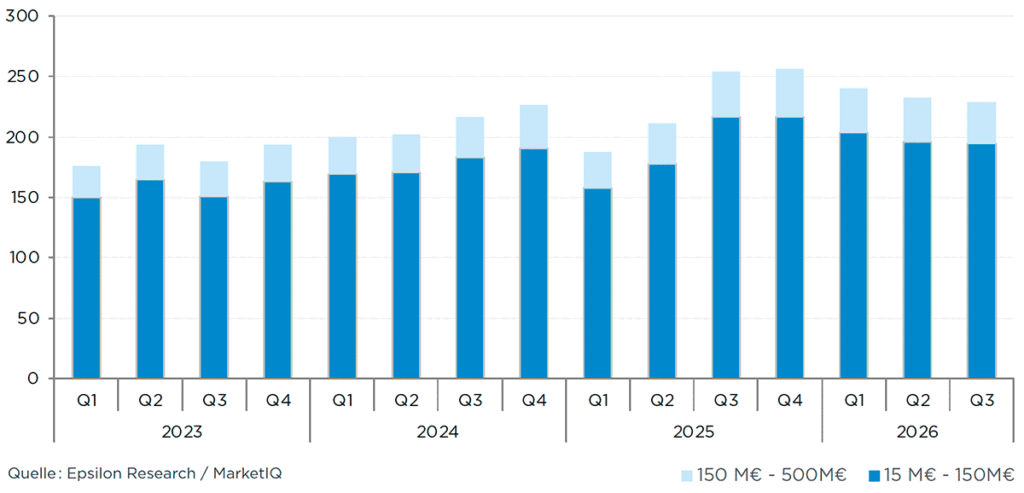
Die M&A-Aktivität im Mid-Market des Euroraums ging im dritten Quartal 2026 weiter leicht zurück. Die geschätzte Anzahl der Transaktionen sank gegenüber dem Vorquartal um 2 %(1). Damit war es der dritte Rückgang in Folge, allerdings mit nachlassender Dynamik. Während die Aktivität im unteren Mid-Market weitgehend stabil blieb, verzeichnete das obere Marktsegment einen Rückgang um 6 %. Gegenüber Q3 2025 lag die Zahl der Transaktionen um 10 % niedriger. In den ersten neun Monaten des Jahres 2026 lag sie jedoch weiterhin um 7 % über dem entsprechenden Vorjahreszeitraum. Der veröffentlichte Transaktionswert, der aufgrund der geringen Offenlegungsquote ein weniger verlässlicher Indikator ist, ging im Quartalsvergleich um 3 % zurück.
Angesichts der erheblichen makroökonomischen Verwerfungen fiel dieser Rückgang moderat aus und unterstreicht die strukturelle Widerstandsfähigkeit des Mid-Markets im Euroraum. Der durch den Iran-Konflikt ausgelöste Energieschock trieb die Inflation deutlich über den Zielwert und veranlasste die Europäische Zentralbank (EZB), ihren Einlagenzins im September zum zweiten Mal in diesem Jahr auf 2,5 % anzuheben. Im gleichen Zeitraum verzeichnete der breitere M&A-Markt einen wesentlich stärkeren Rückgang: Der weltweite Wert der M&A-Transaktionen sank gegenüber dem Vorquartal um 41 % auf 993 Mrd. US-Dollar und fiel damit erstmals seit dem zweiten Quartal 2025 wieder unter die Marke von einer Billion US-Dollar. Grund dafür war die rückläufige Zahl an Megadeals(2).
(1) Die Zahlen für das zweite Quartal 2026 wurden auf Grundlage der neuesten verfügbaren Daten aktualisiert.
(2) Quelle: LSEG-Daten / Reuters, 02.10.2026.
Mid-Market-Aktivität (€15–500m) in der Eurozone nach Anzahl
Quelle: Argos Index© mid-market / Epsilon Research
Mid-Market-Aktivität (€15–500m) in der Eurozone nach Anzahl
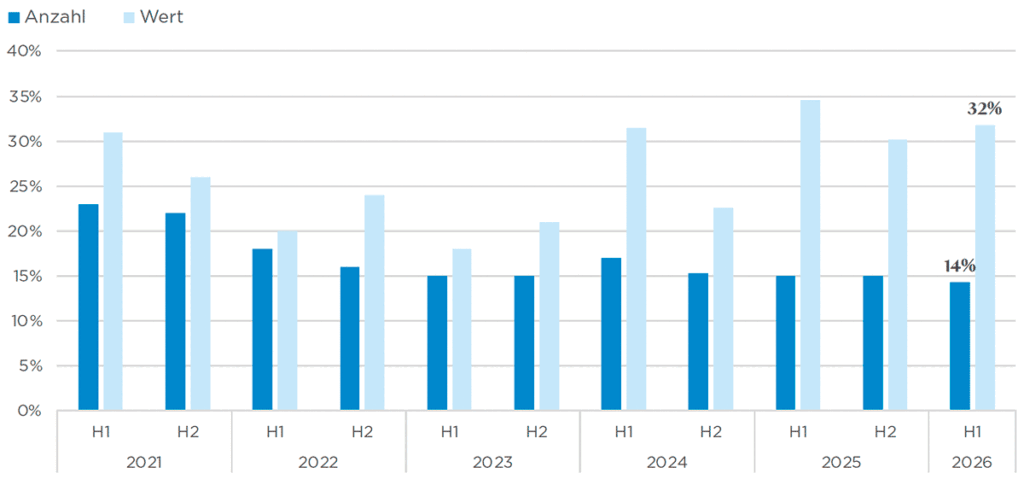
Die Aktivität der Finanzinvestoren zeigte sich im dritten Quartal robust, gestützt durch ein hohes Volumen an Direct Lending(1). Die geschätzte Zahl der LBO-Transaktionen stieg gegenüber dem Vorquartal um 3 %. In den ersten neun Monaten des Jahres 2026 lag die Aktivität auf dem Niveau des entsprechenden Vorjahreszeitraums. Der Anteil der LBO-Transaktionen(2) an der Gesamtzahl der M&A-Transaktionen im Mid-Market blieb in den vergangenen sechs Monaten mit 14 % stabil. Nachdem sich Finanzinvestoren im ersten Halbjahr auf weniger, dafür größere Übernahmen konzentriert hatten, verlagerte sich ihr Fokus im dritten Quartal zunehmend auf kleinere Transaktionen. Hintergrund waren die gestiegenen Finanzierungskosten, die sich insbesondere auf größere, fremdfinanzierte Übernahmen auswirkten.
(1) Quelle: Pemberton European Mid-Market Monitor, Q3 2026
(2) Ohne Build-up-Transaktionen
Anteil LBOs an europäischer Mittelstands-M&A-Aktivität